منصة واحدة من أول نقرة حتى آخر قسط.
تدير Amanova تمويل الأفراد والمنشآت الصغيرة والمتوسطة من البداية إلى النهاية: تطبيق للعملاء يعمل على أي هاتف، وتحققات تجري قبل أن يفتح أحد الملف، وقرارات مع أسبابها، وبوابات امتثال، والصرف، وخدمة التمويل، والتحصيل. يعمل الموظفون في مساحة عمل حديثة، ويُعدّ مديرو النظام المنتجات والقواعد في الواجهة الكلاسيكية.
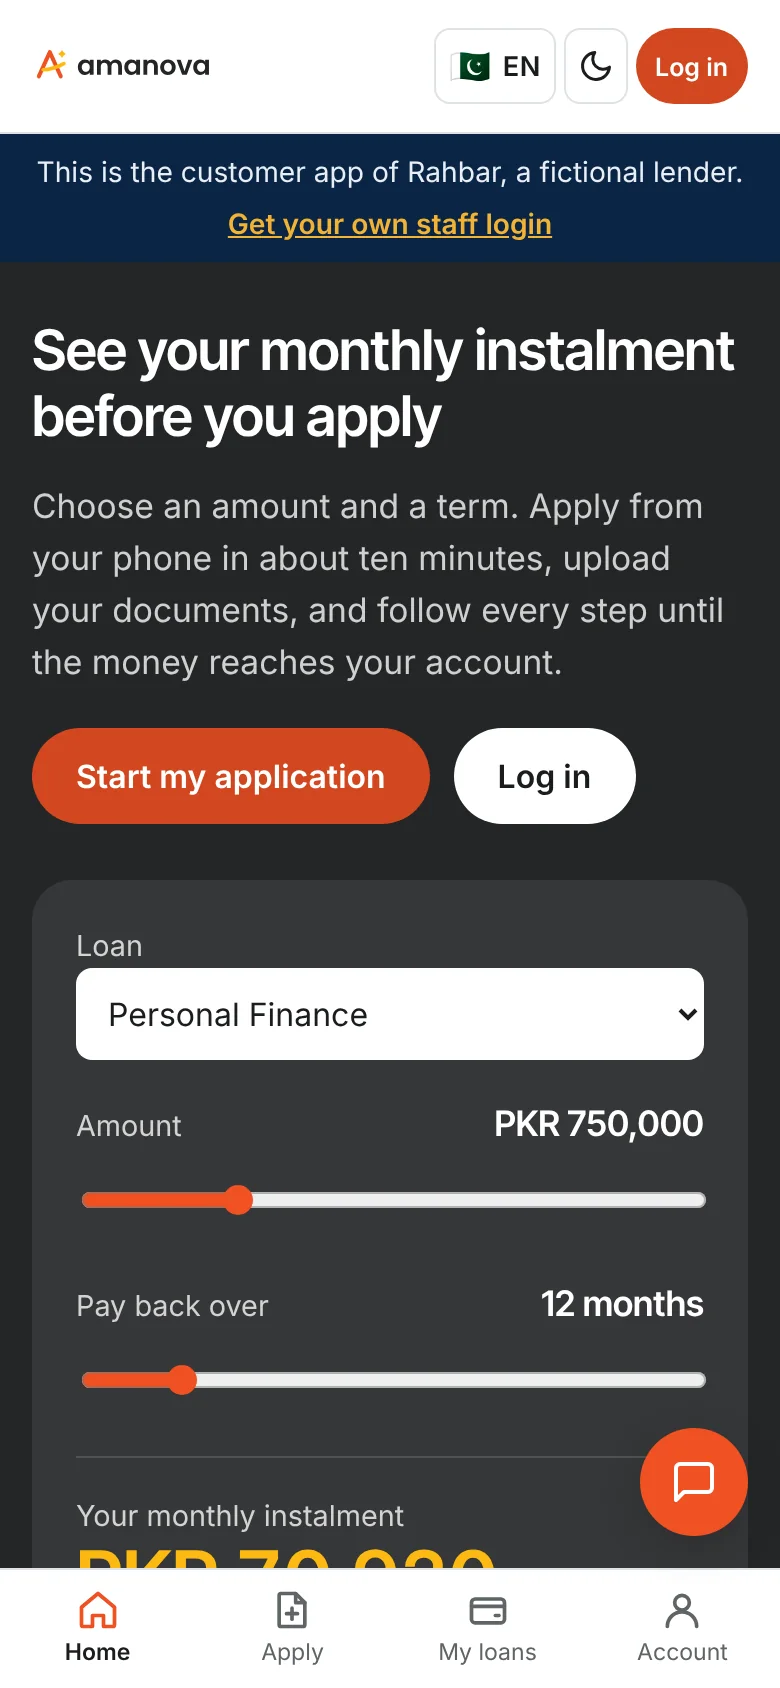
يقدّم العملاء طلباتهم من أي هاتف.
- التسجيل بالهوية الوطنية ورقم الجوال ورمز تحقق لمرة واحدة، دون زيارة الفرع.
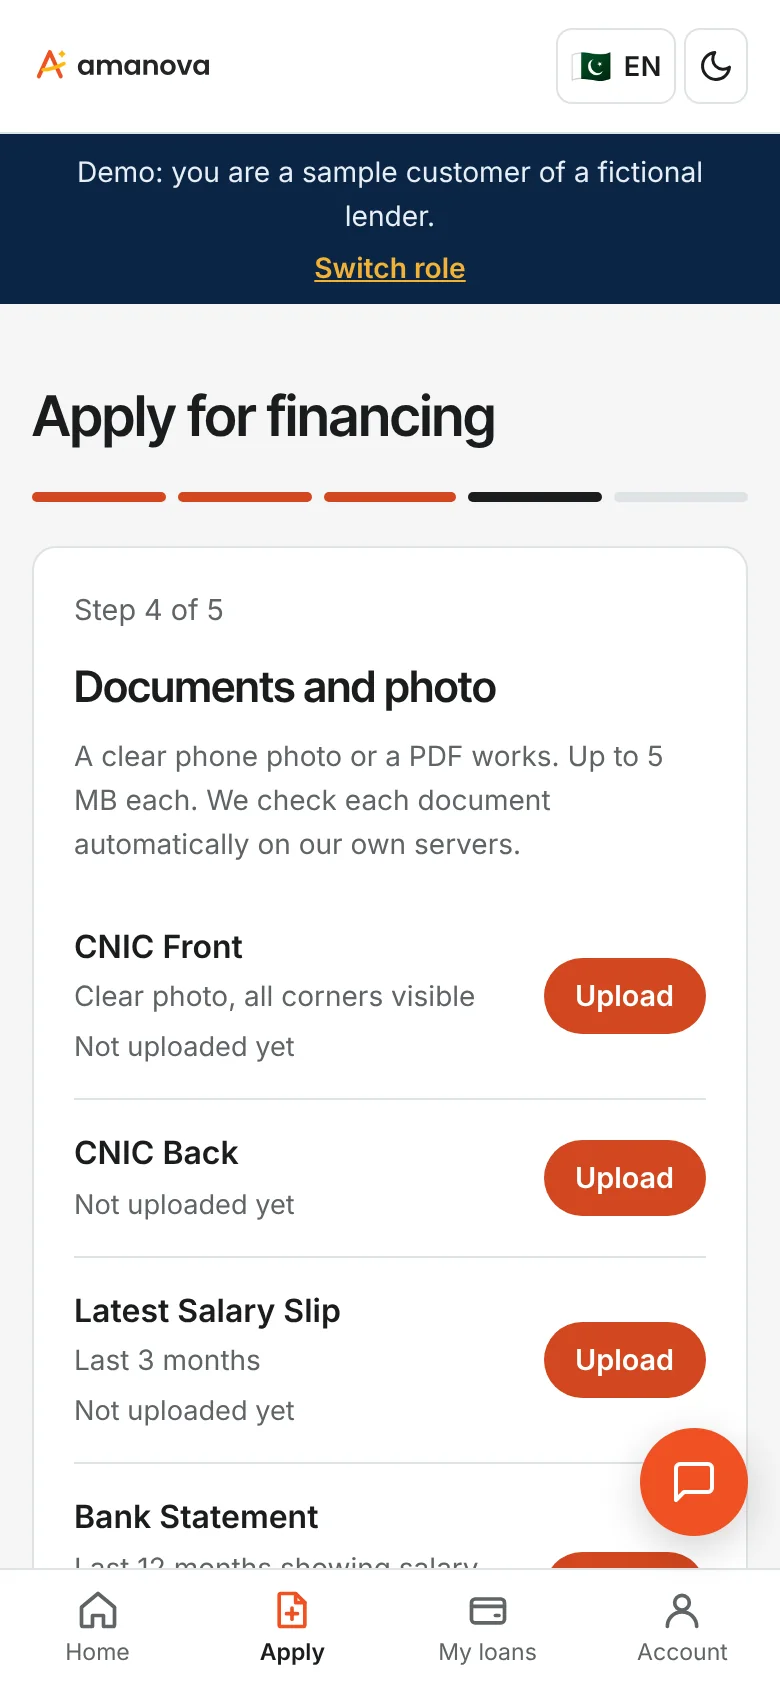
- معرفة القسط قبل تقديم الطلب، ثم رفع المستندات وصورة حية خطوة بخطوة.
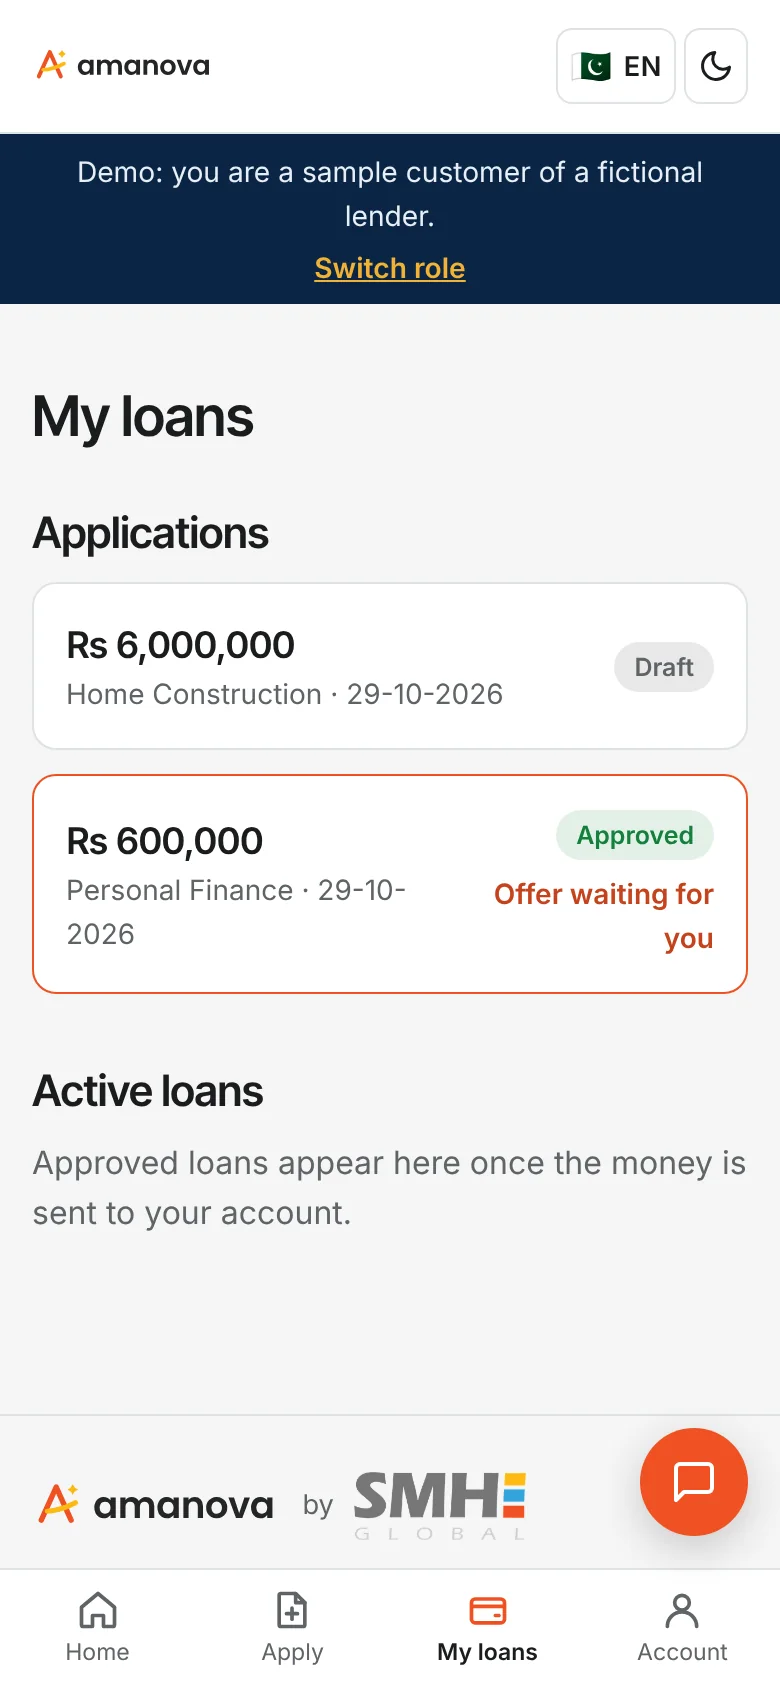
- متابعة الطلب، وقراءة بيان الحقائق الرئيسية، وقبول العرض من الهاتف.
- استخدام الموقع، أو التطبيق القابل للتثبيت، أو WhatsApp، أو USSD على الهواتف التقليدية.
- ثماني لغات، مع شاشات من اليمين إلى اليسار للأردية والعربية.
التحققات تجري قبل أن يفتح أحد الملف.
- يُتحقَّق من الهوية الوطنية لدى خدمة الهوية في الدولة: NADRA وNafath وUAE Pass وNIMC وغيرها.
- يقرأ الذكاء الاصطناعي للمستندات بطاقات الهوية وقسائم الرواتب وكشوف الحسابات البنكية، ويقارنها بما أدخله العميل.
- تُقاس القدرة على السداد مقابل حد عبء الدين لديكم.
- تُستدعى تقارير مكتب الائتمان عبر موصّل المكتب، أو تُرفع وتُقرأ: eCIB وSIMAH وAECB وCRC وغيرها.
- يحصل كل متقدم على تصنيف مخاطر KYC وفحص لقوائم العقوبات.
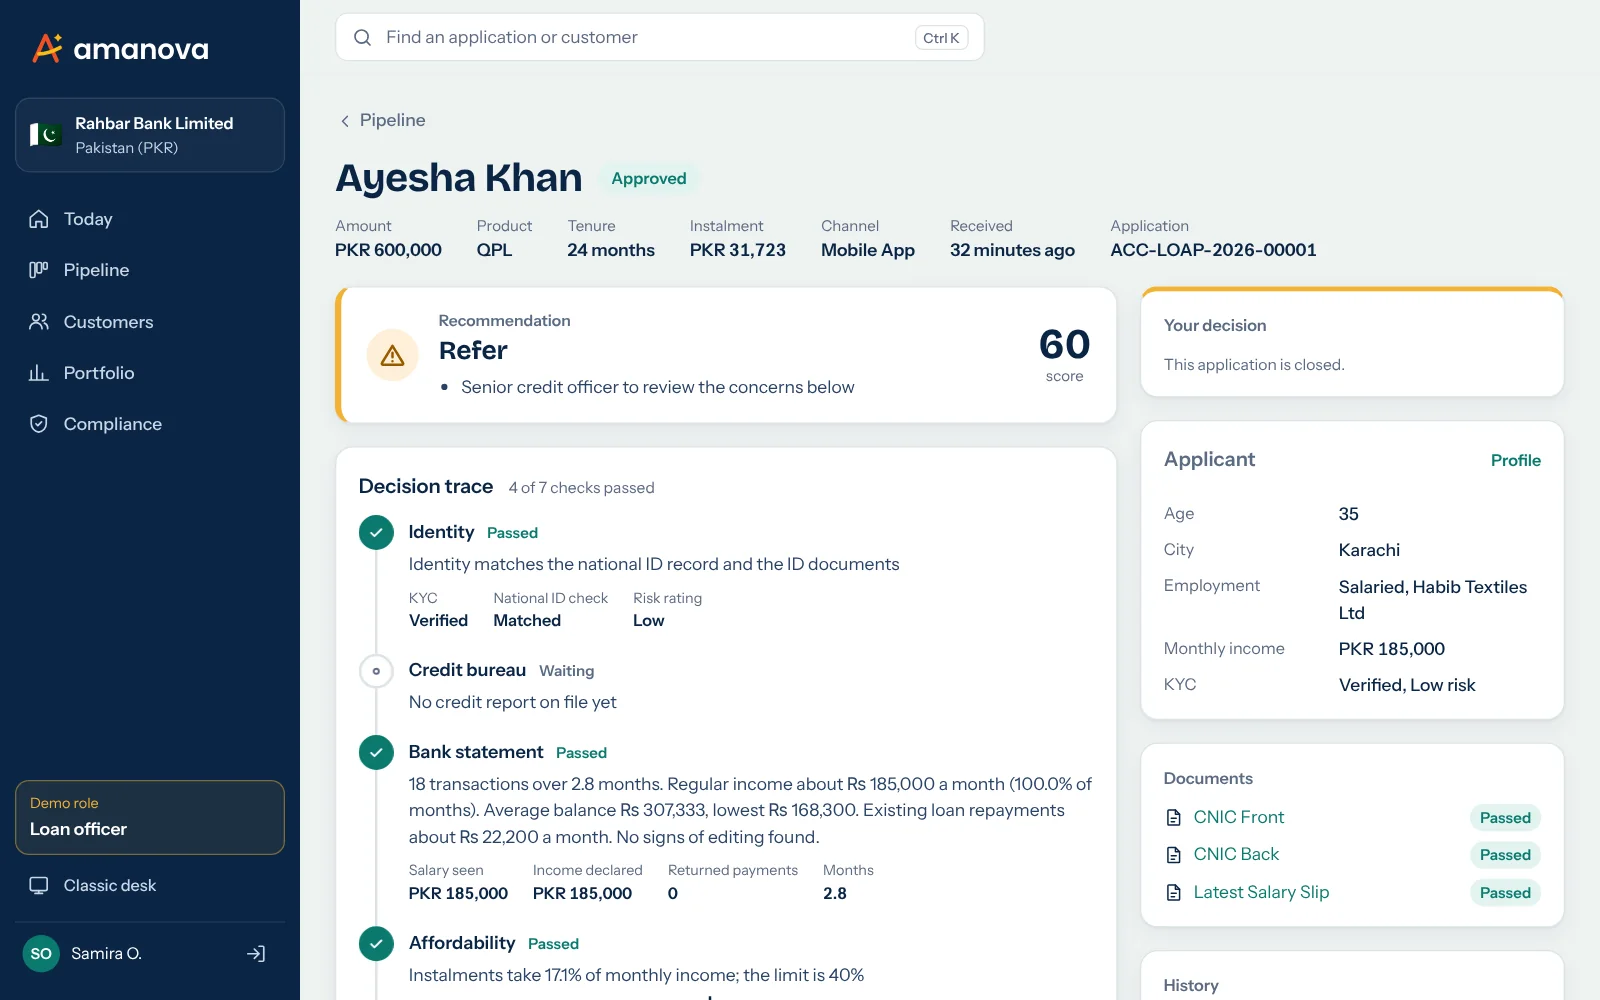
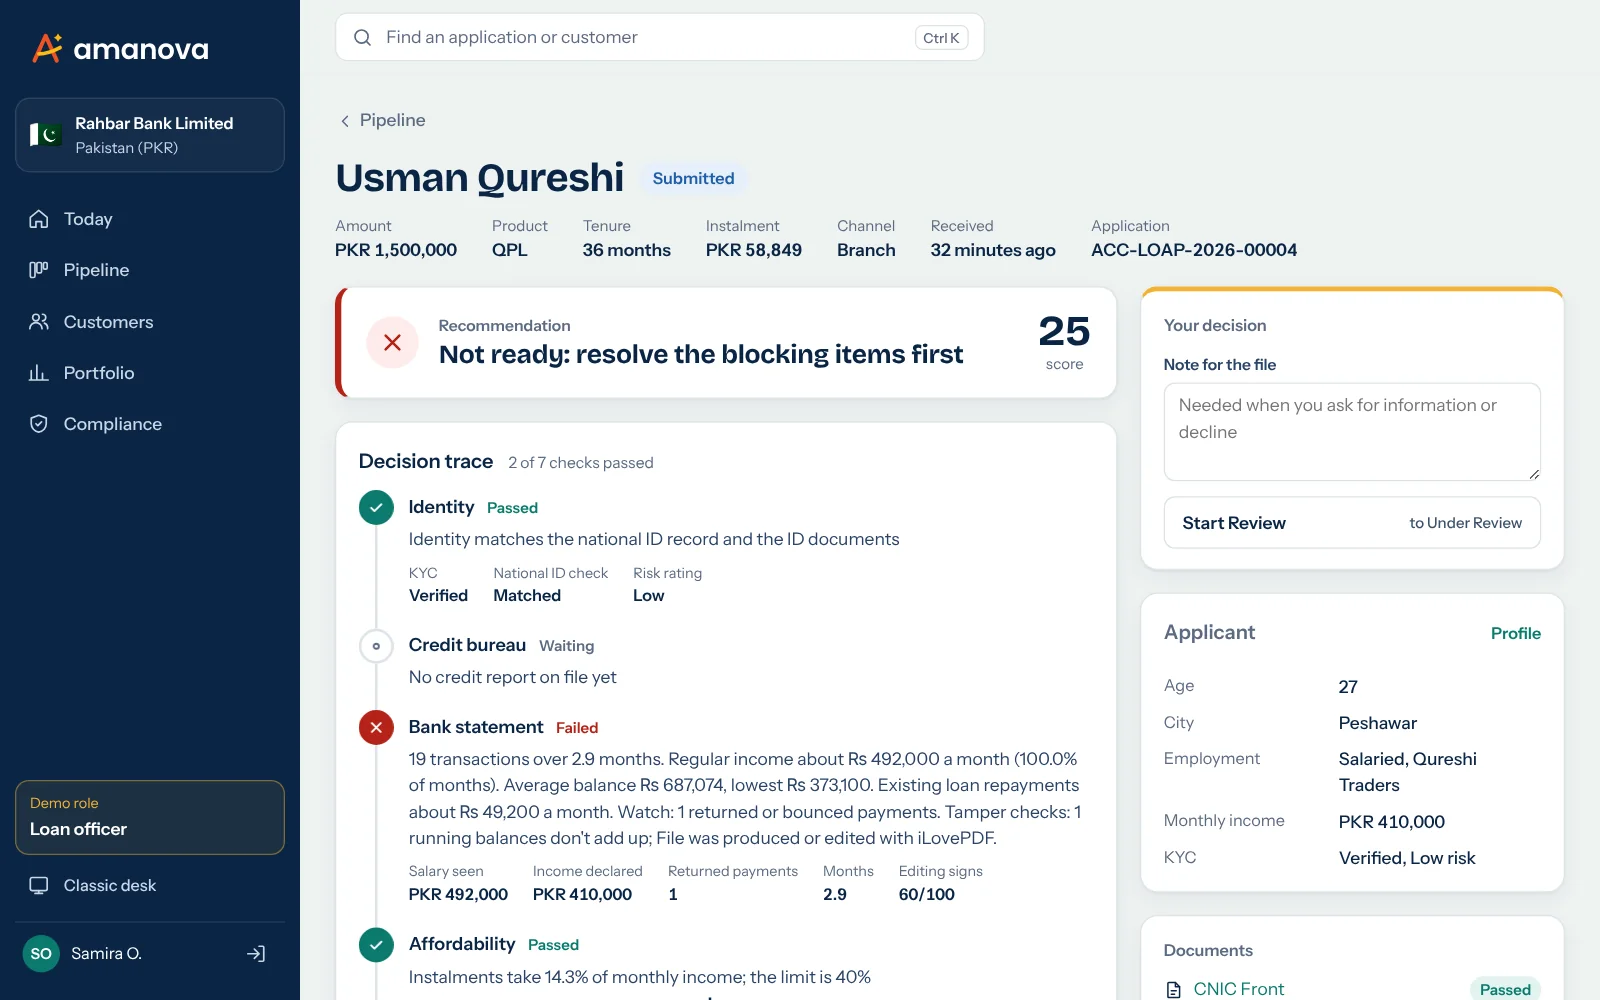
كل قرار يأتي مع أسبابه.
- مسار قرار من سبع خطوات: الهوية، ومكتب الائتمان، وكشف الحساب البنكي، والقدرة على السداد، والاحتيال، والامتثال، والدرجة.
- تقدّم بطاقات التقييم وقواعد السياسة توصية يمكن لمحلل الائتمان اتباعها أو تجاوزها.
- يصيغ الذكاء الاصطناعي المذكرة الائتمانية، ويتخذ شخص القرار، ويتطلب طلب معلومات إضافية أو الرفض ملاحظة مكتوبة.
- يُبلَّغ العملاء المرفوضون بما دعم طلبهم وما أعاقه وما يمكنهم فعله بعد ذلك.
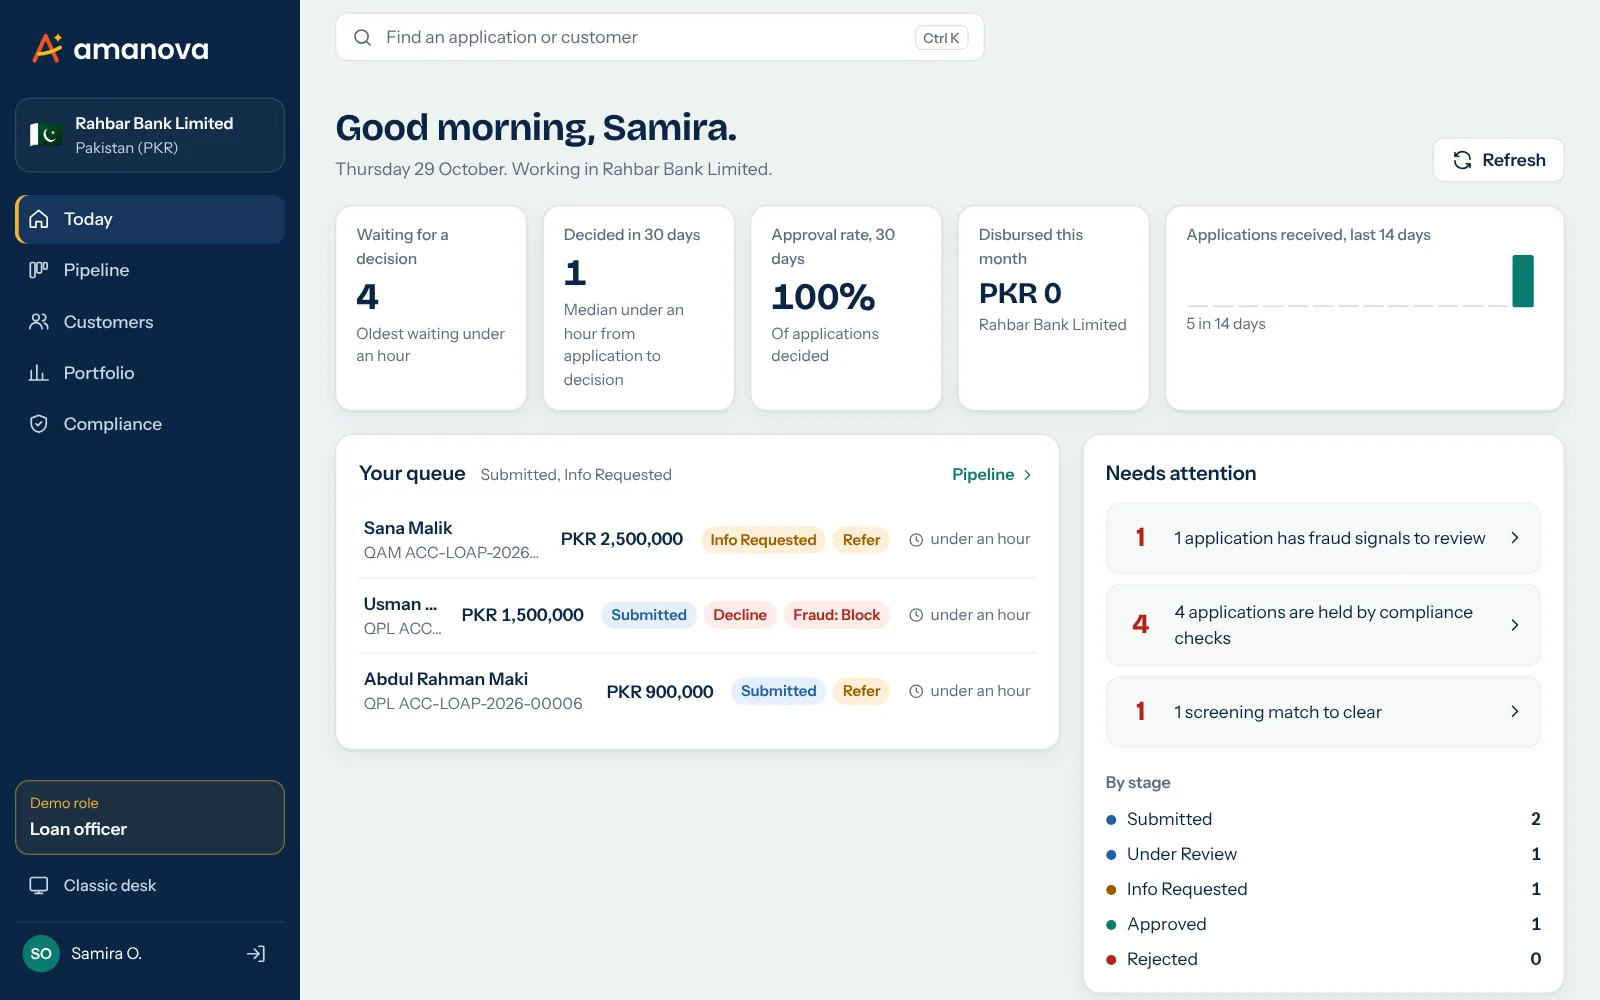
مساحة عمل لكل دور.
- تعرض صفحة «اليوم» ما ينتظر المعالجة، وسرعة اتخاذ القرارات، وما يحتاج إلى متابعة.
- قوائم عمل لموظف الإقراض ومحلل الائتمان ومدير الائتمان ومسؤول الامتثال.
- لا تُعرض إلا الخطوات التالية التي يسمح بها سير العمل، وتُسجَّل كل خطوة.
- البحث في كل شيء باستخدام Ctrl K، في الوضع الفاتح أو الداكن، على حاسوب محمول أو هاتف.
- يبقى إعداد المنتجات والقواعد في الواجهة الكلاسيكية، على بُعد نقرة واحدة.
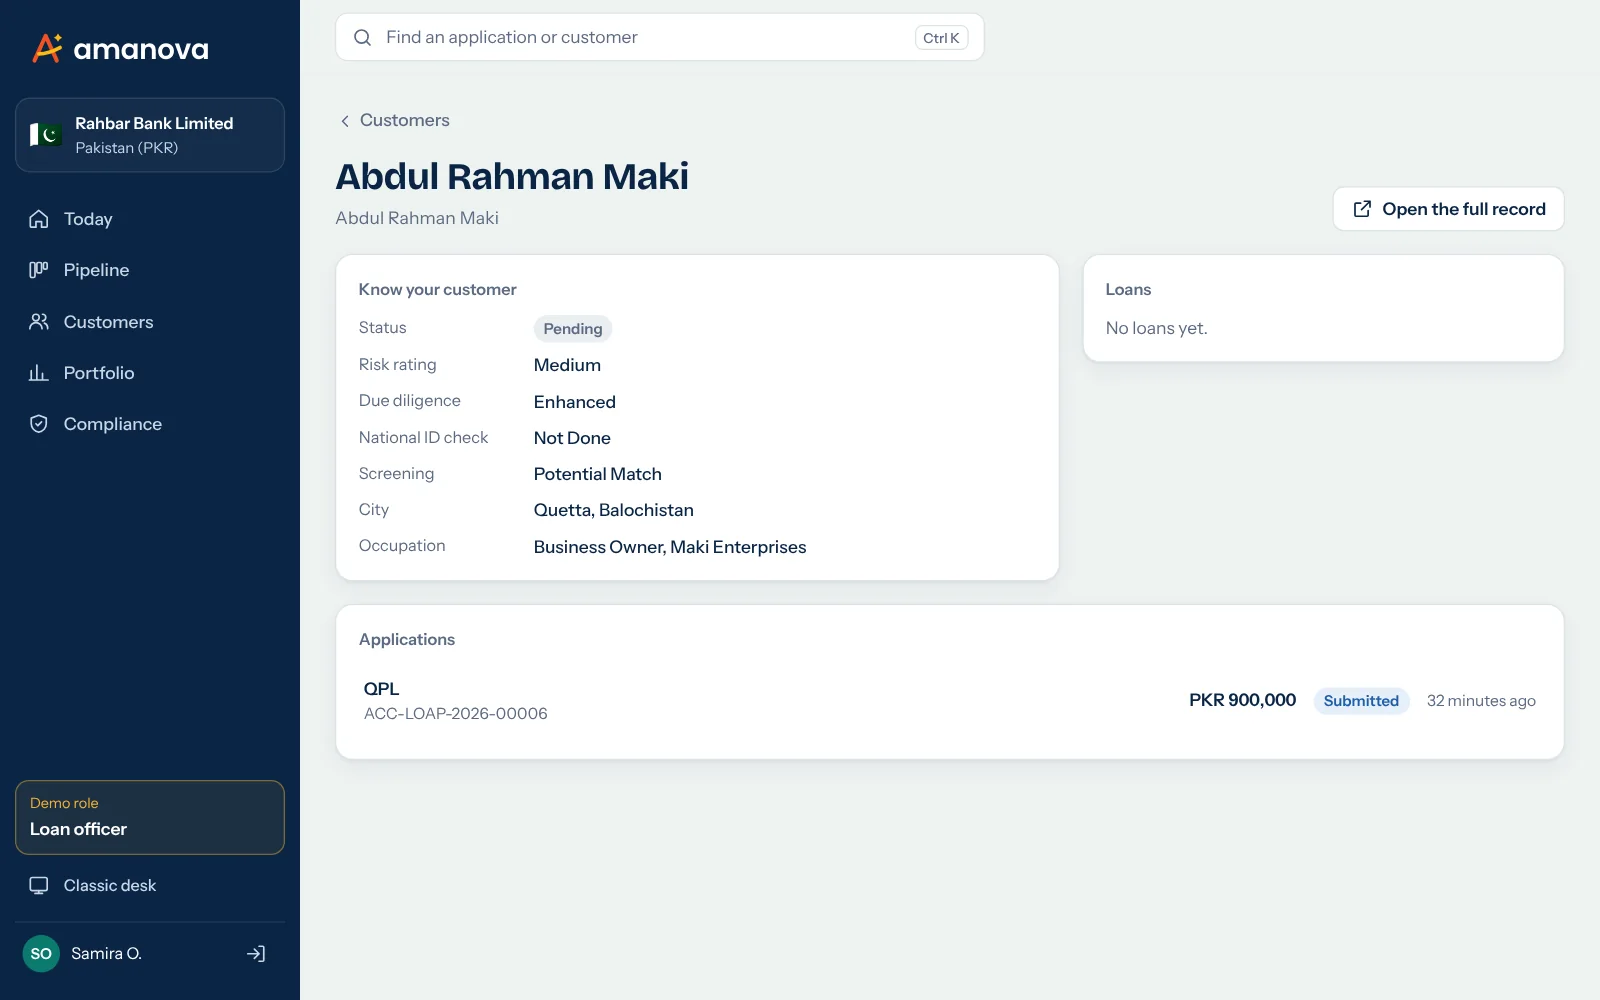
عرض موحّد لكل عميل.
- حالة KYC وتصنيف المخاطر ومستوى العناية الواجبة.
- التحقق من الهوية الوطنية ونتيجة الفحص.
- كل الطلبات والتمويلات، في الكيان الذي يتعامل معه العميل.
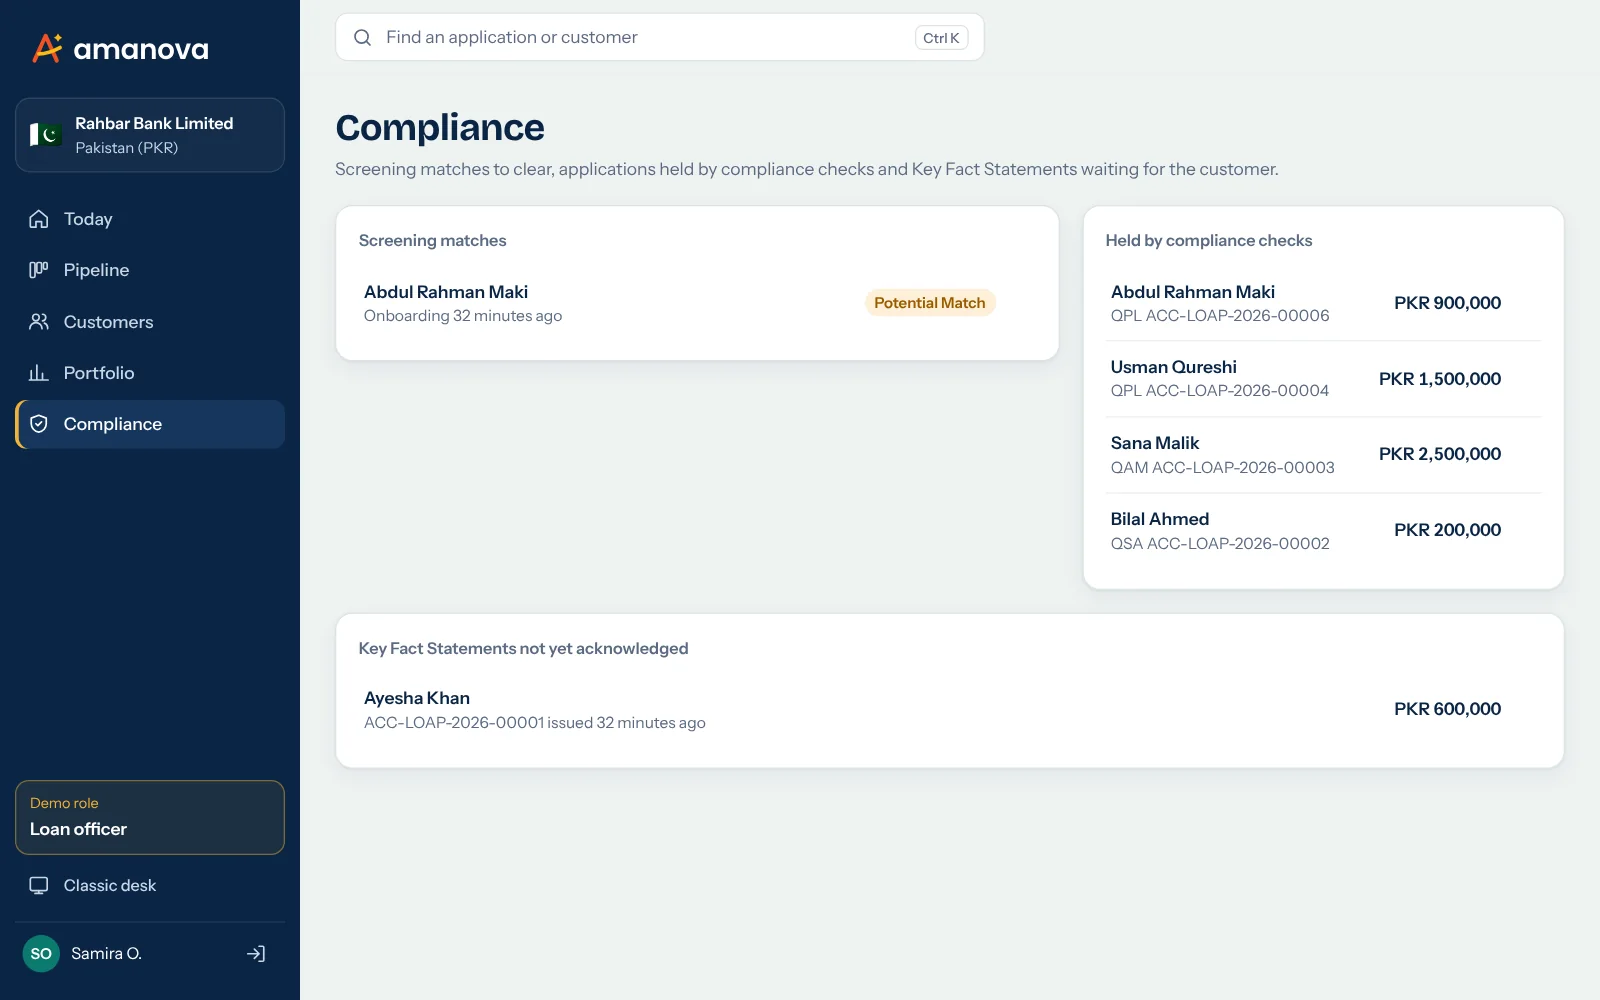
الامتثال جزء من سير العمل.
توقف البوابات أي موافقة حتى تكتمل التحققات.
- فحص KYC والأشخاص المعرضين سياسياً PEP وقوائم العقوبات مع مراجعة دورية.
- ملفات الإبلاغ والاستعلامات لدى مكتب الائتمان.
- بيانات الحقائق الرئيسية ومعدل النسبة السنوي APR وفترات التراجع.
- تقارير المعاملات المشبوهة والمعاملات النقدية.
- سجلات الموافقات، وحفظ البيانات داخل دولتكم.
- سجل تدقيق كامل لكل قرار وكل نتيجة من الذكاء الاصطناعي.
بعد الموافقة، يواصل النظام نفسه العمل.
الصرف
بيان الحقائق الرئيسية بلغة العميل، والقبول برمز تحقق لمرة واحدة، والترحيل إلى النظام المصرفي الأساسي لديكم عبر API.
خدمة التمويل
جداول السداد، واستحقاق الربح أو الفائدة، والمدفوعات، والسداد المبكر، وإعادة الجدولة، وتصنيف التمويلات.
التحصيل
يقيّم الإنذار المبكر كل تمويل قائم كل ليلة، ويقترح الإجراء التالي والقناة ورسالة لبقة ضمن قواعد السلوك.
منتجات إسلامية وتقليدية جنباً إلى جنب.
تمويل شخصي، وتمويل بضمان الراتب، وتمويل للمنشآت الصغيرة والمتوسطة، وتمويل بضمان الذهب، مع المرابحة والإجارة والمشاركة المتناقصة والتورق للمنتجات الإسلامية. ولكل منتج حدوده وتسعيره ومستنداته وإفصاحاته الخاصة في كل دولة.
شاهدوها بمنتجاتكم أنتم
نجهّز العرض التجريبي بمنتجاتكم وحدودكم وعلامتكم التجارية، ثم نصطحب فرق الائتمان والامتثال وتقنية المعلومات لديكم في جولة تفصيلية.