প্রথম ট্যাপ থেকে শেষ কিস্তি পর্যন্ত একটিই প্ল্যাটফর্ম।
Amanova রিটেইল ও এসএমই ঋণ শুরু থেকে শেষ পর্যন্ত পরিচালনা করে: যেকোনো ফোনে গ্রাহকের অ্যাপ, কেউ ফাইল খোলার আগেই সম্পন্ন হওয়া যাচাই, কারণসহ সিদ্ধান্ত, কমপ্লায়েন্স গেট, বিতরণ, ঋণ পরিচালনা ও আদায়। কর্মীরা কাজ করেন একটি আধুনিক ওয়ার্কস্পেসে; অ্যাডমিনিস্ট্রেটররা পণ্য ও নিয়ম সেট আপ করেন ক্লাসিক ডেস্কে।
গ্রাহকেরা যেকোনো ফোন থেকে আবেদন করেন।
- জাতীয় পরিচয়পত্র, মোবাইল নম্বর ও একটি ওয়ান-টাইম কোড দিয়ে নিবন্ধন। শাখায় যাওয়ার প্রয়োজন নেই।
- আবেদনের আগেই কিস্তির পরিমাণ দেখুন, তারপর ধাপে ধাপে নথিপত্র ও সরাসরি তোলা ছবি আপলোড করুন।
- ফোনেই আবেদনের অগ্রগতি দেখুন, কি ফ্যাক্ট স্টেটমেন্ট পড়ুন এবং অফার গ্রহণ করুন।
- ওয়েব, ইনস্টলযোগ্য অ্যাপ, WhatsApp, কিংবা ফিচার ফোনে USSD ব্যবহার করুন।
- আটটি ভাষা, সঙ্গে উর্দু ও আরবির জন্য ডান-থেকে-বাম স্ক্রিন।
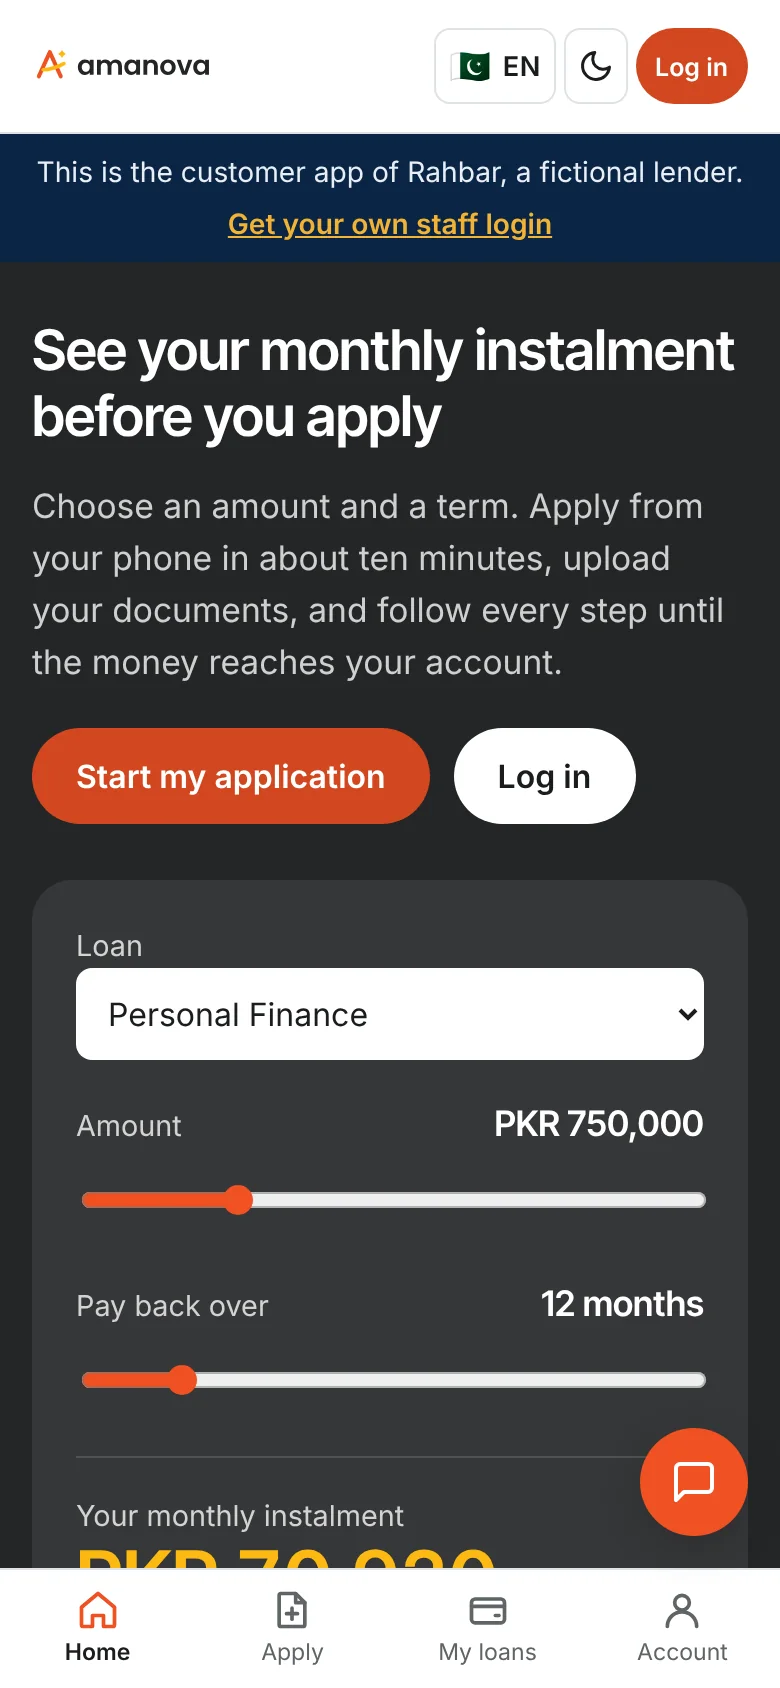
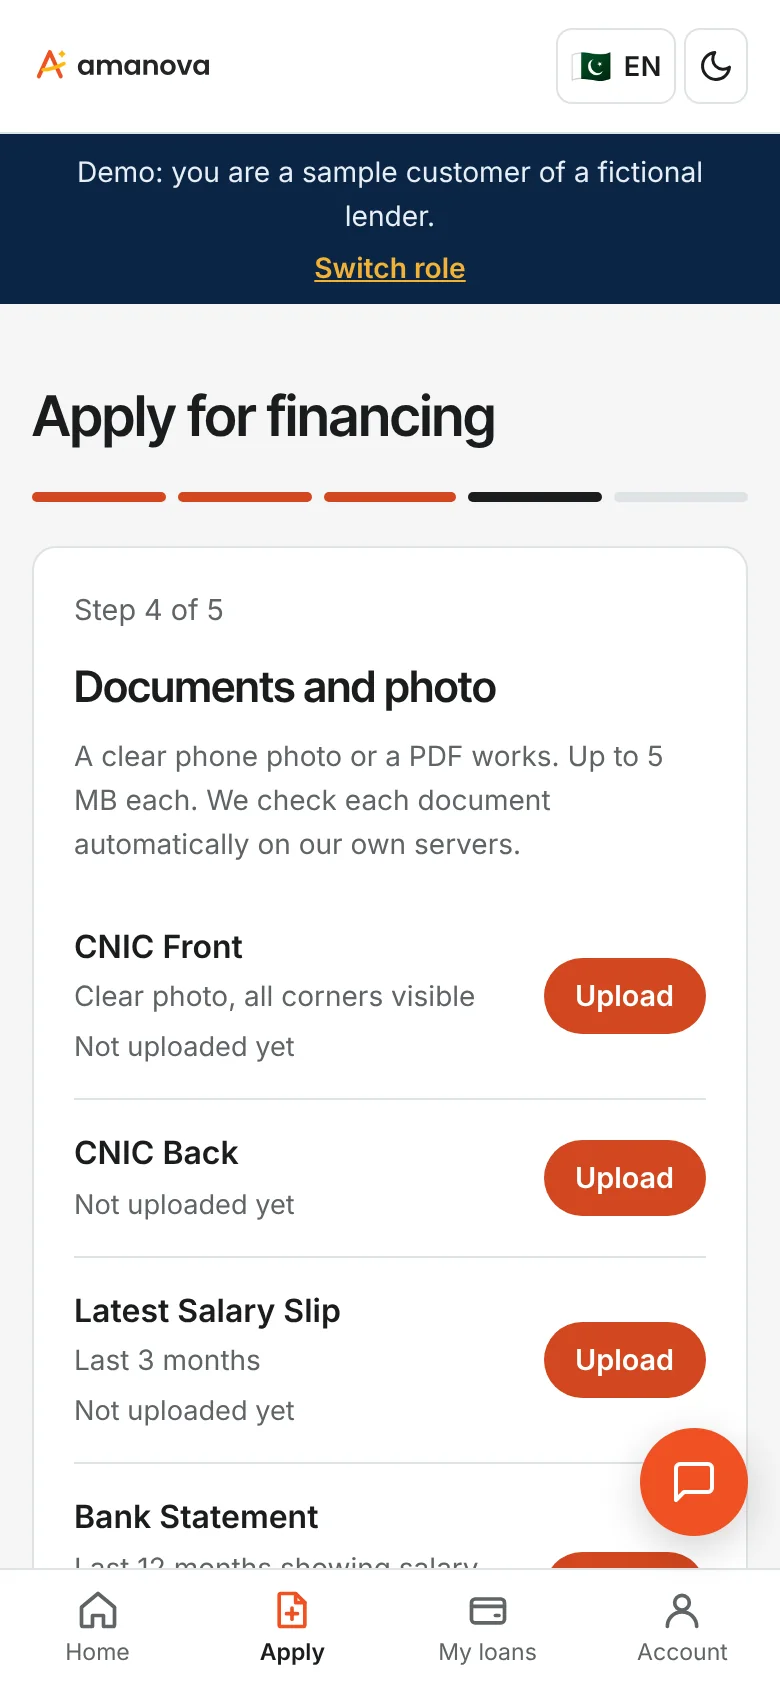
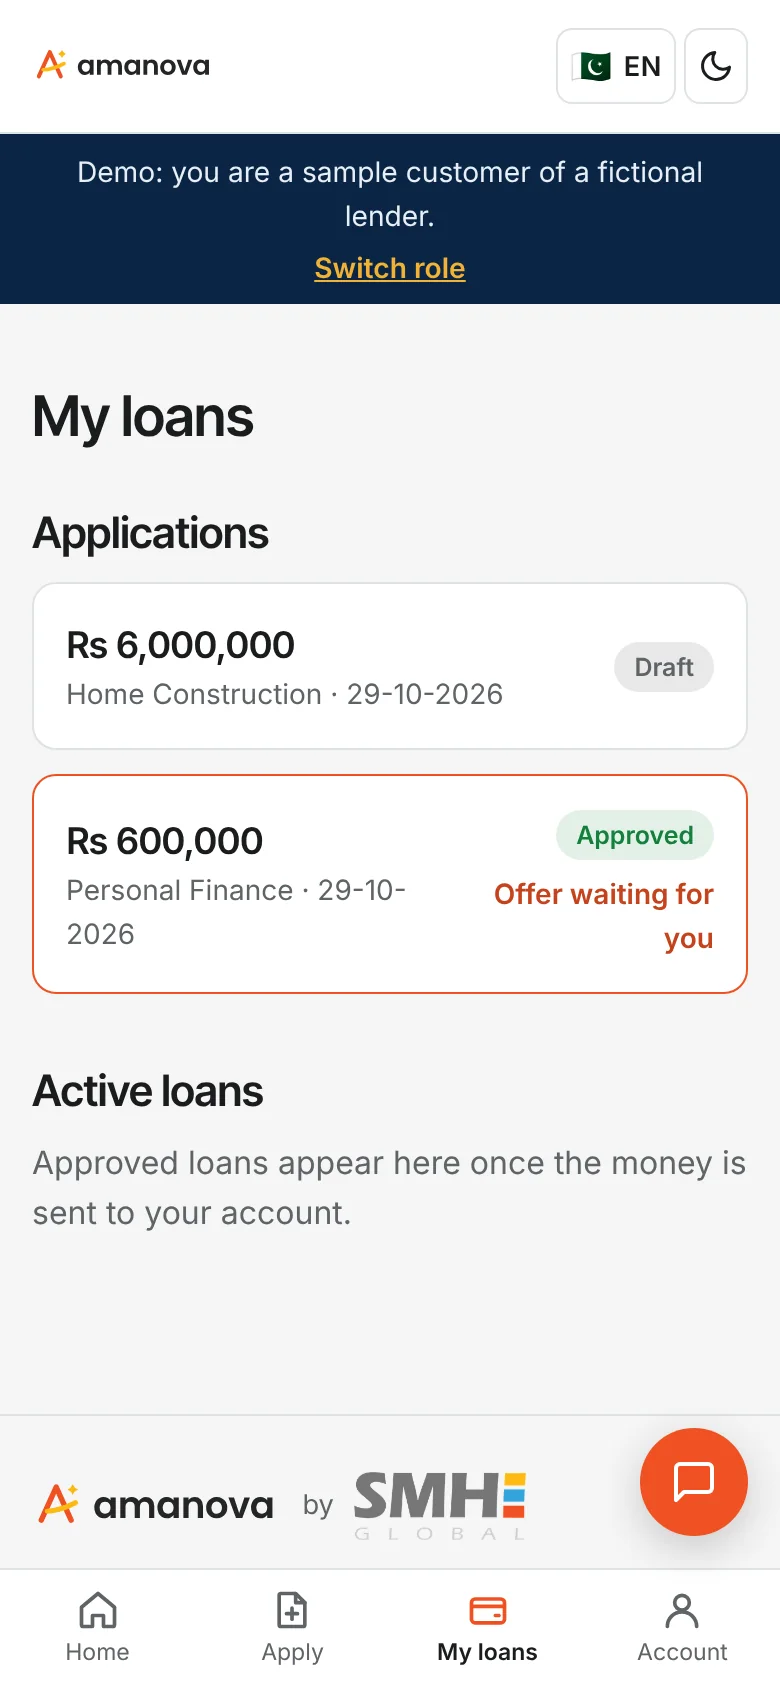
কেউ ফাইল খোলার আগেই যাচাই সম্পন্ন হয়।
- জাতীয় পরিচয়পত্র যাচাই হয় দেশের পরিচয় যাচাই সেবার মাধ্যমে: NADRA, Nafath, UAE Pass, NIMC ও অন্যান্য।
- ডকুমেন্ট এআই পরিচয়পত্র, বেতন স্লিপ ও ব্যাংক স্টেটমেন্ট পড়ে এবং গ্রাহকের দেওয়া তথ্যের সঙ্গে মিলিয়ে দেখে।
- পরিশোধের সামর্থ্য মাপা হয় আপনার নির্ধারিত ঋণভারের সীমার বিপরীতে।
- ক্রেডিট ব্যুরো প্রতিবেদন ব্যুরো কানেক্টরের মাধ্যমে সংগ্রহ করা হয়, অথবা আপলোড করে পড়া হয়: eCIB, SIMAH, AECB, CRC ও অন্যান্য।
- প্রত্যেক আবেদনকারীর KYC ঝুঁকি রেটিং ও নিষেধাজ্ঞা তালিকা স্ক্রিনিং হয়।
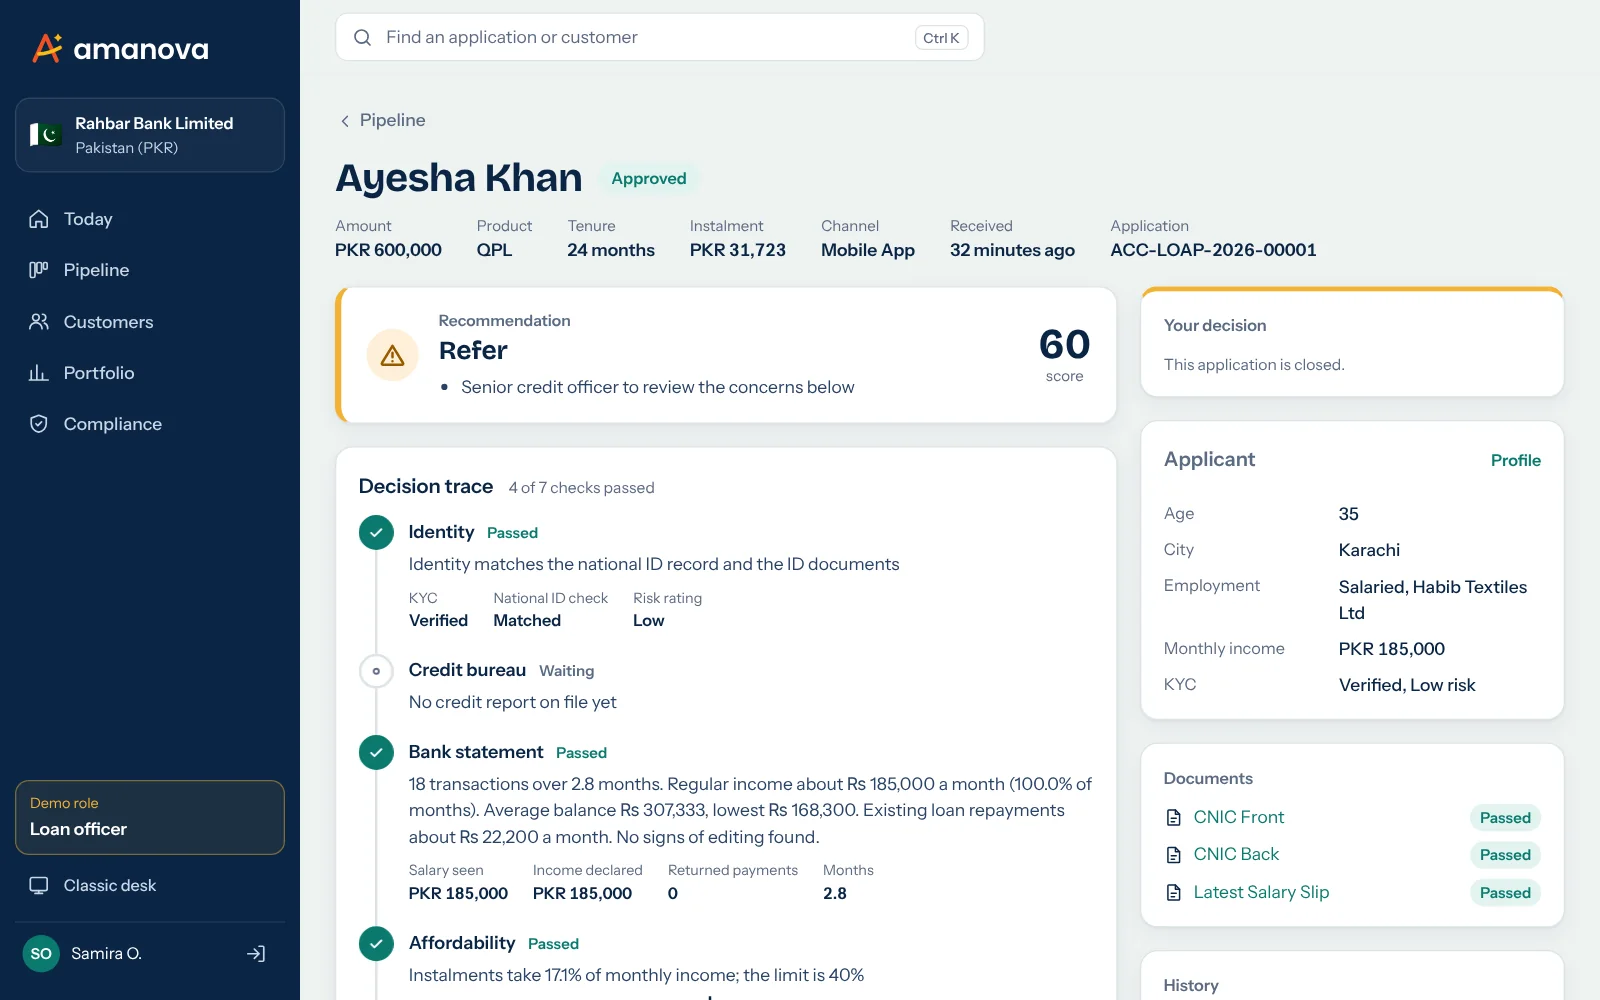
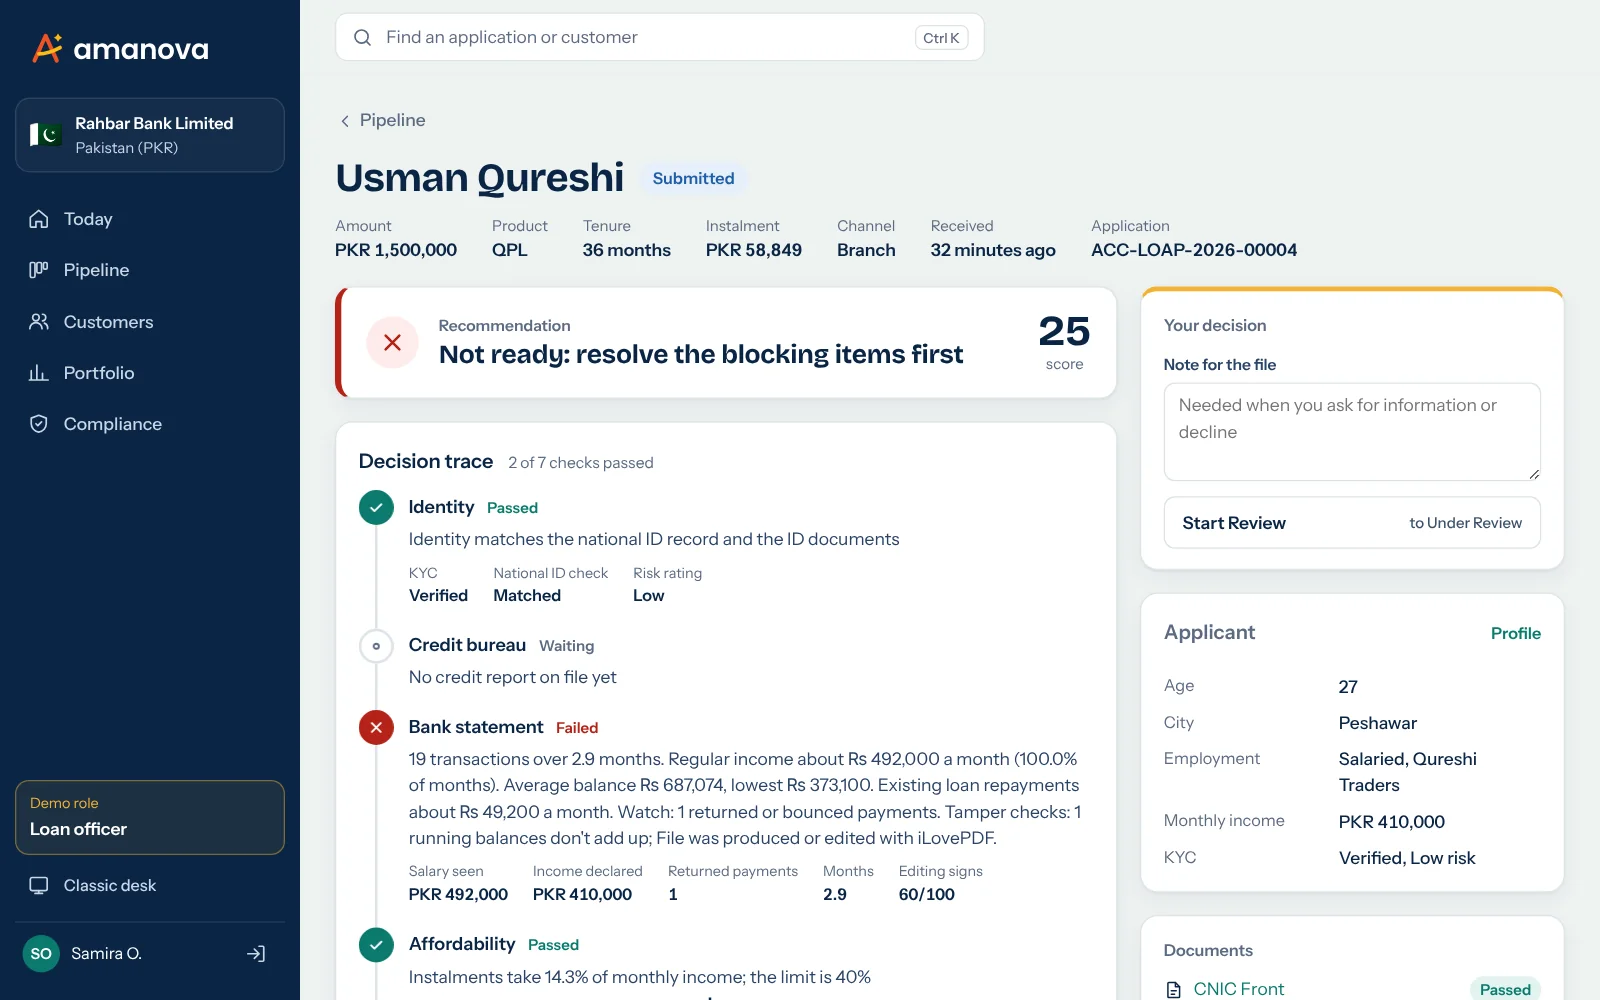
প্রতিটি সিদ্ধান্তের সঙ্গে থাকে তার কারণ।
- সাত ধাপের সিদ্ধান্তের ধারা: পরিচয়, ক্রেডিট ব্যুরো, ব্যাংক স্টেটমেন্ট, পরিশোধের সামর্থ্য, জালিয়াতি, কমপ্লায়েন্স ও স্কোর।
- স্কোরকার্ড ও নীতিমালার নিয়ম একটি সুপারিশ দেয়, যা আন্ডাররাইটার মেনে নিতে বা বাতিল করতে পারেন।
- এআই ক্রেডিট মেমোর খসড়া তৈরি করে। সিদ্ধান্ত নেন একজন ব্যক্তি, আর তথ্য চাইতে বা প্রত্যাখ্যান করতে হলে লিখিত মন্তব্য দিতে হয়।
- প্রত্যাখ্যাত গ্রাহকদের জানানো হয় কী সহায়ক ছিল, কী বাধা হয়েছে এবং এরপর তাঁরা কী করতে পারেন।
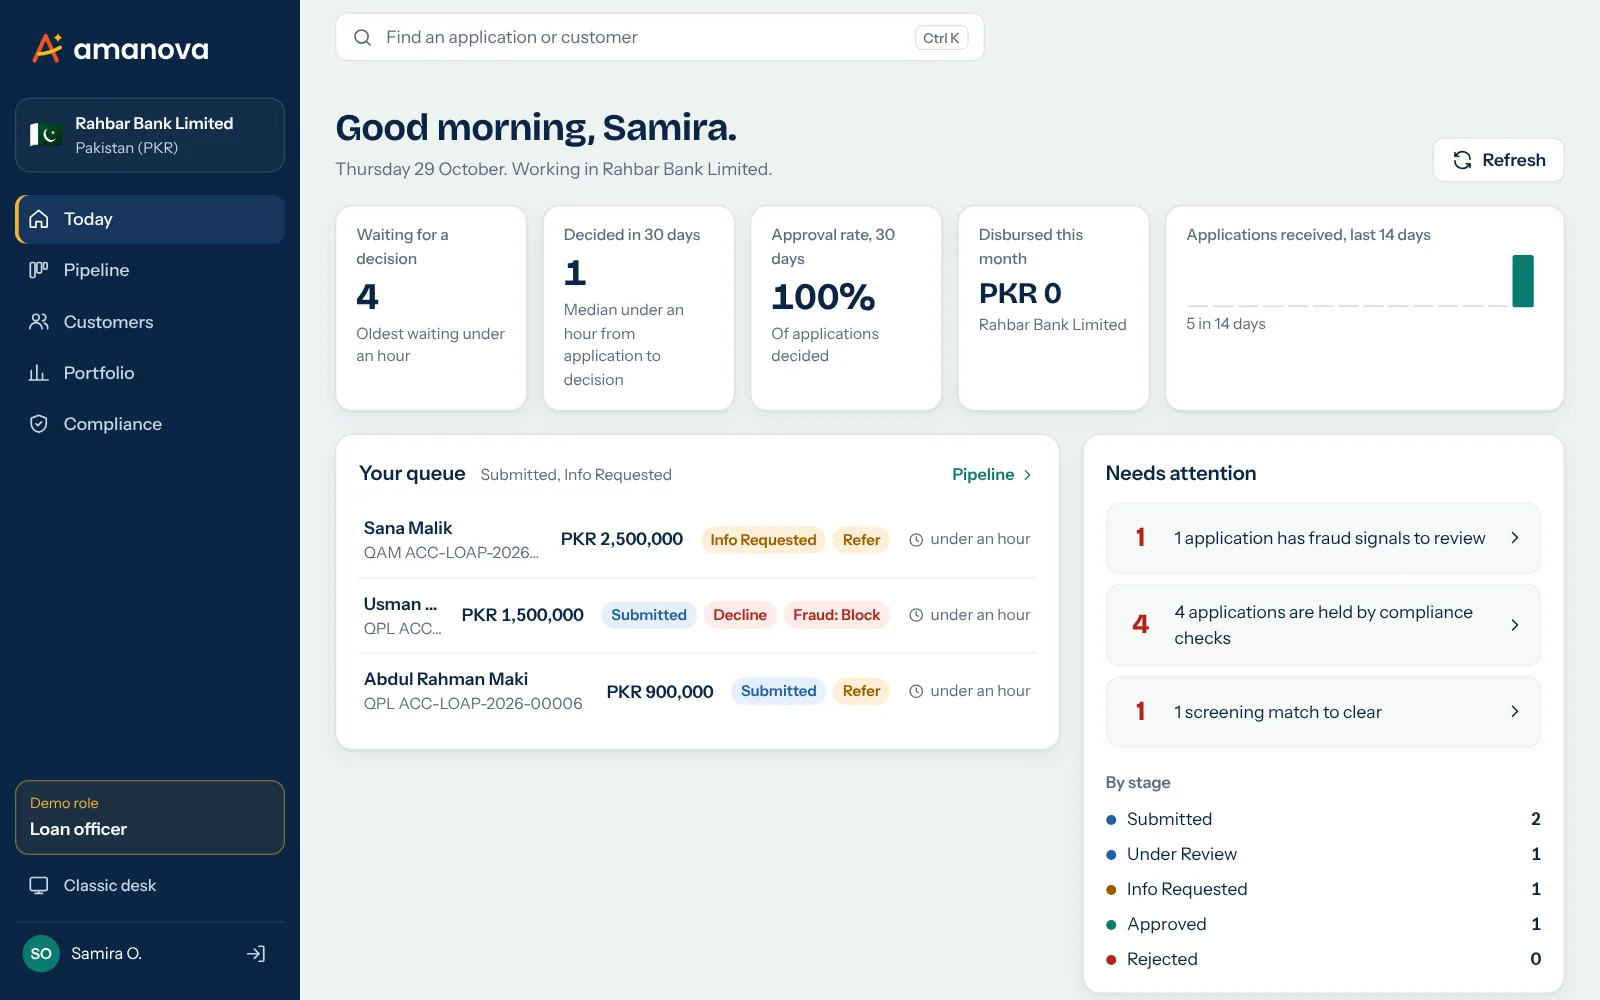
প্রতিটি ভূমিকার জন্য একটি ওয়ার্কস্পেস।
- ‘আজ’ পৃষ্ঠা দেখায় কী অপেক্ষমাণ, কত দ্রুত সিদ্ধান্ত হচ্ছে এবং কোথায় মনোযোগ দরকার।
- ঋণ কর্মকর্তা, আন্ডাররাইটার, ক্রেডিট ম্যানেজার ও কমপ্লায়েন্স কর্মকর্তার জন্য আলাদা কাজের তালিকা।
- কর্মপ্রবাহ যে পরবর্তী ধাপগুলোর অনুমতি দেয় শুধু সেগুলোই দেখানো হয়, আর প্রতিটি ধাপ লগে সংরক্ষিত থাকে।
- Ctrl K দিয়ে সবকিছু খুঁজুন — লাইট বা ডার্ক মোডে, ল্যাপটপে বা ফোনে।
- পণ্য ও নিয়মের সেটআপ থাকে ক্লাসিক ডেস্কে, মাত্র এক ক্লিক দূরে।
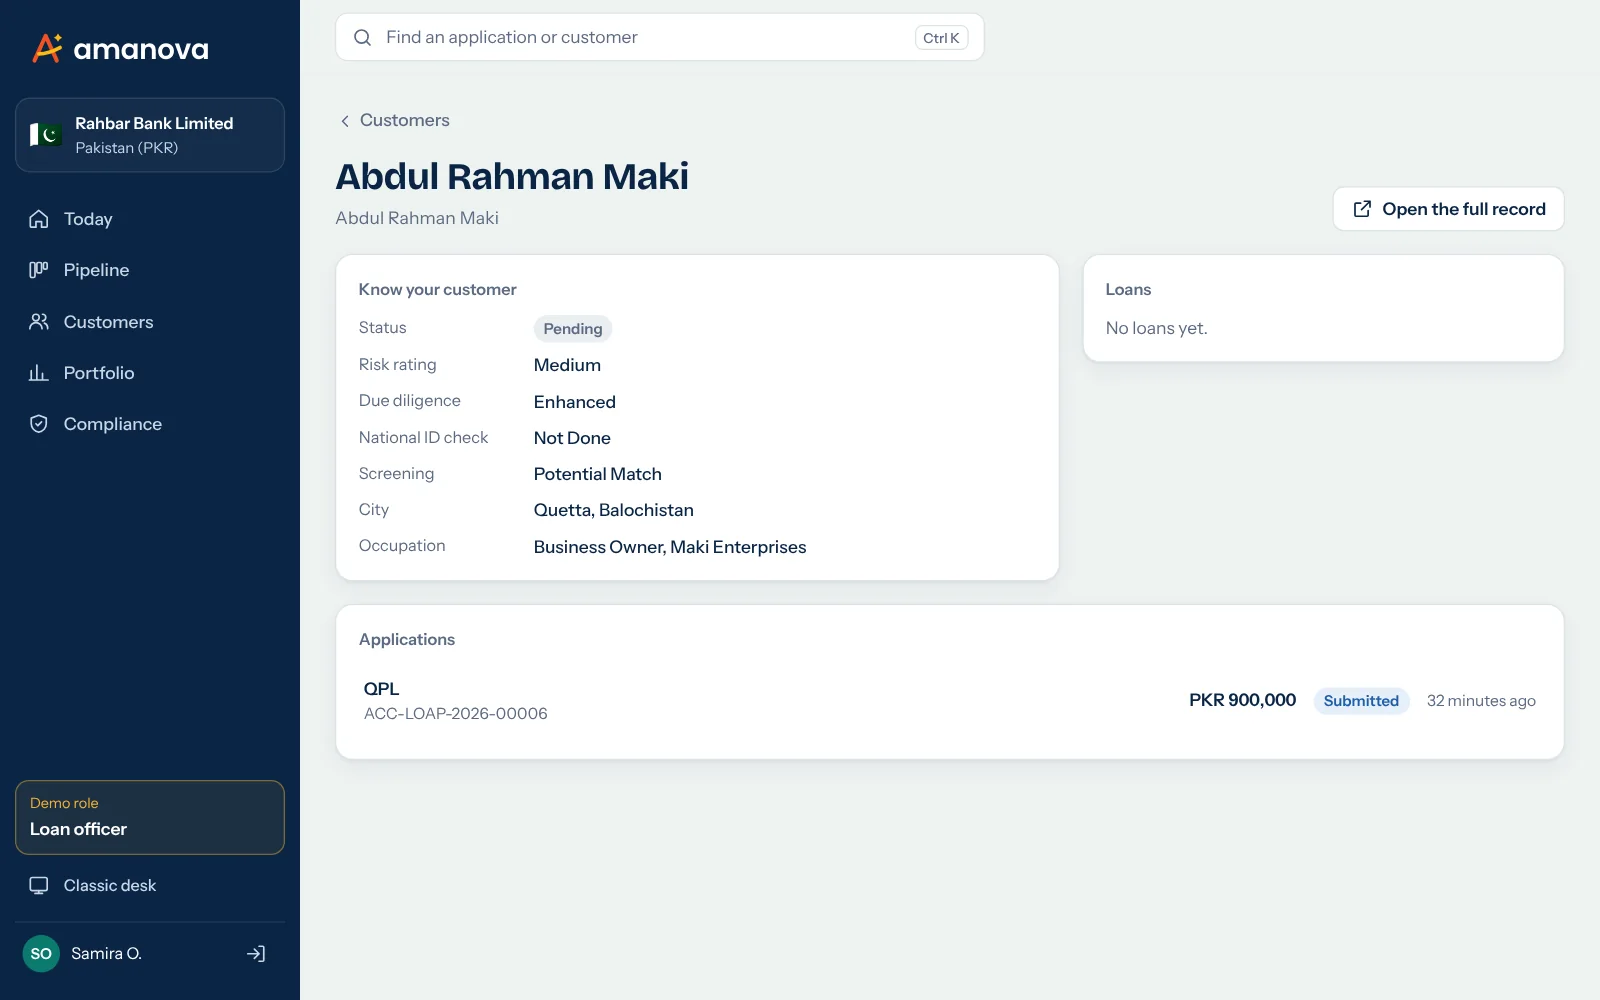
প্রত্যেক গ্রাহকের একটি সমন্বিত চিত্র।
- KYC অবস্থা, ঝুঁকি রেটিং ও ডিউ ডিলিজেন্সের স্তর।
- জাতীয় পরিচয়পত্র যাচাই ও স্ক্রিনিংয়ের ফলাফল।
- প্রতিটি আবেদন ও ঋণ, গ্রাহক যে প্রতিষ্ঠানের সঙ্গে ব্যাংকিং করেন সেখানেই।
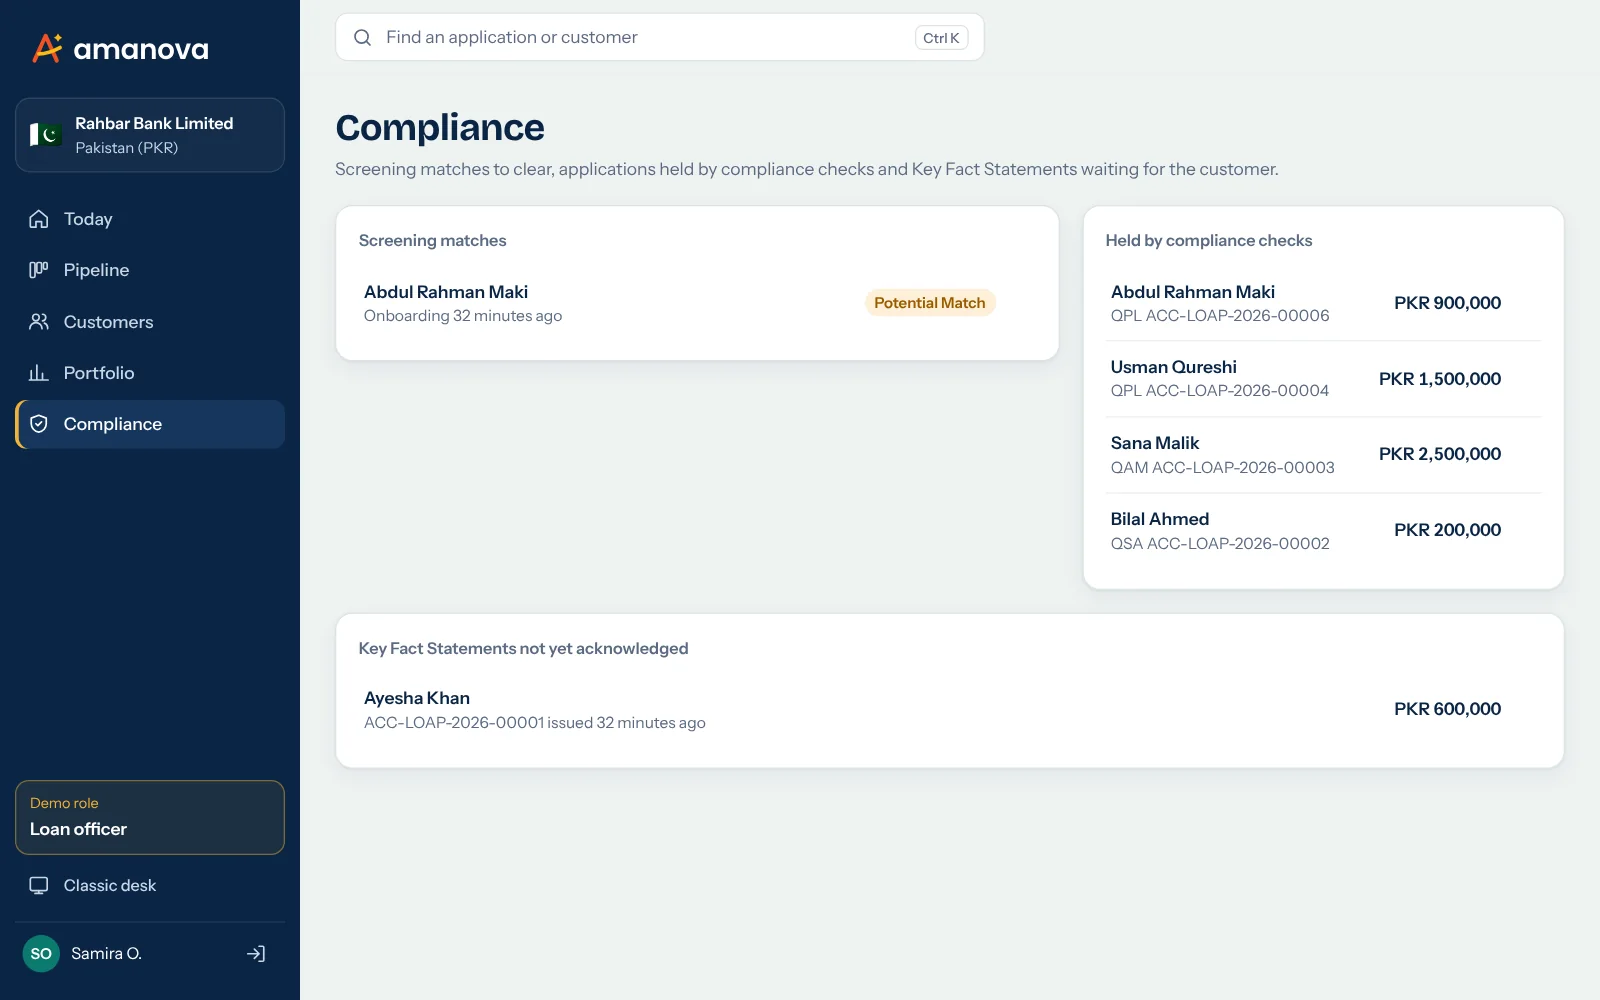
কমপ্লায়েন্স কর্মপ্রবাহেরই অংশ।
যাচাই শেষ না হওয়া পর্যন্ত গেট অনুমোদন আটকে রাখে।
- KYC, PEP ও নিষেধাজ্ঞা তালিকা স্ক্রিনিং, পর্যায়ক্রমিক পর্যালোচনাসহ।
- ক্রেডিট ব্যুরোর প্রতিবেদন ফাইল ও অনুসন্ধান।
- কি ফ্যাক্ট স্টেটমেন্ট, APR ও কুলিং-অফ সময়কাল।
- সন্দেহজনক ও নগদ লেনদেনের প্রতিবেদন।
- সম্মতির রেকর্ড, এবং আপনার দেশের ভেতরেই সংরক্ষিত তথ্য।
- প্রতিটি সিদ্ধান্ত ও এআই ফলাফলের পূর্ণাঙ্গ অডিট ট্রেইল।
অনুমোদনের পরও একই সিস্টেমে কাজ চলতে থাকে।
বিতরণ
গ্রাহকের ভাষায় কি ফ্যাক্ট স্টেটমেন্ট, ওয়ান-টাইম কোড দিয়ে সম্মতি, এবং API-এর মাধ্যমে আপনার কোর ব্যাংকিং সিস্টেমে পোস্টিং।
ঋণ পরিচালনা
পরিশোধসূচি, মুনাফা বা সুদের উপচিতি, কিস্তি পরিশোধ, মেয়াদের আগে নিষ্পত্তি, পুনঃতফসিল ও ঋণ শ্রেণীকরণ।
আদায়
আগাম সতর্কতা ব্যবস্থা প্রতি রাতে প্রতিটি চলমান ঋণ স্কোর করে এবং আচরণবিধির মধ্যে থেকে পরবর্তী পদক্ষেপ, যোগাযোগের মাধ্যম ও একটি ভদ্র বার্তার পরামর্শ দেয়।
ইসলামী ও প্রচলিত পণ্য, পাশাপাশি।
ব্যক্তিগত, বেতনভিত্তিক, এসএমই ও স্বর্ণের বিপরীতে অর্থায়ন; ইসলামী পণ্যের জন্য মুরাবাহা, ইজারা, হ্রাসমান মুশারাকা ও তাওয়াররুক। প্রতিটি পণ্যের প্রতিটি দেশের জন্য নিজস্ব সীমা, মূল্য নির্ধারণ, নথিপত্র ও প্রকাশিতব্য তথ্য থাকে।
আপনার নিজের পণ্য দিয়েই দেখুন
আমরা আপনার পণ্য, আপনার সীমা ও আপনার ব্র্যান্ড দিয়ে ডেমো সাজাব, তারপর আপনার ক্রেডিট, কমপ্লায়েন্স ও আইটি টিমকে পুরোটা ঘুরিয়ে দেখাব।