Uma única plataforma, do primeiro toque à última prestação.
A Amanova gere o crédito a particulares e PME de ponta a ponta: uma aplicação para o cliente em qualquer telemóvel, verificações feitas antes de alguém abrir o processo, decisões fundamentadas, pontos de controlo de conformidade, desembolso, gestão e cobrança. As equipas trabalham num espaço de trabalho moderno; os administradores configuram produtos e regras na interface clássica.
Os clientes fazem o pedido em qualquer telemóvel.
- Registo com a identificação nacional, um número de telemóvel e um código de utilização única. Sem deslocação ao balcão.
- Veja a prestação antes de fazer o pedido e, depois, carregue documentos e uma fotografia ao vivo, passo a passo.
- Acompanhe o pedido, leia a ficha de informação essencial e aceite a proposta no telemóvel.
- Utilize a web, a aplicação instalável, o WhatsApp ou USSD num telemóvel básico.
- Oito idiomas, com ecrãs da direita para a esquerda para urdu e árabe.
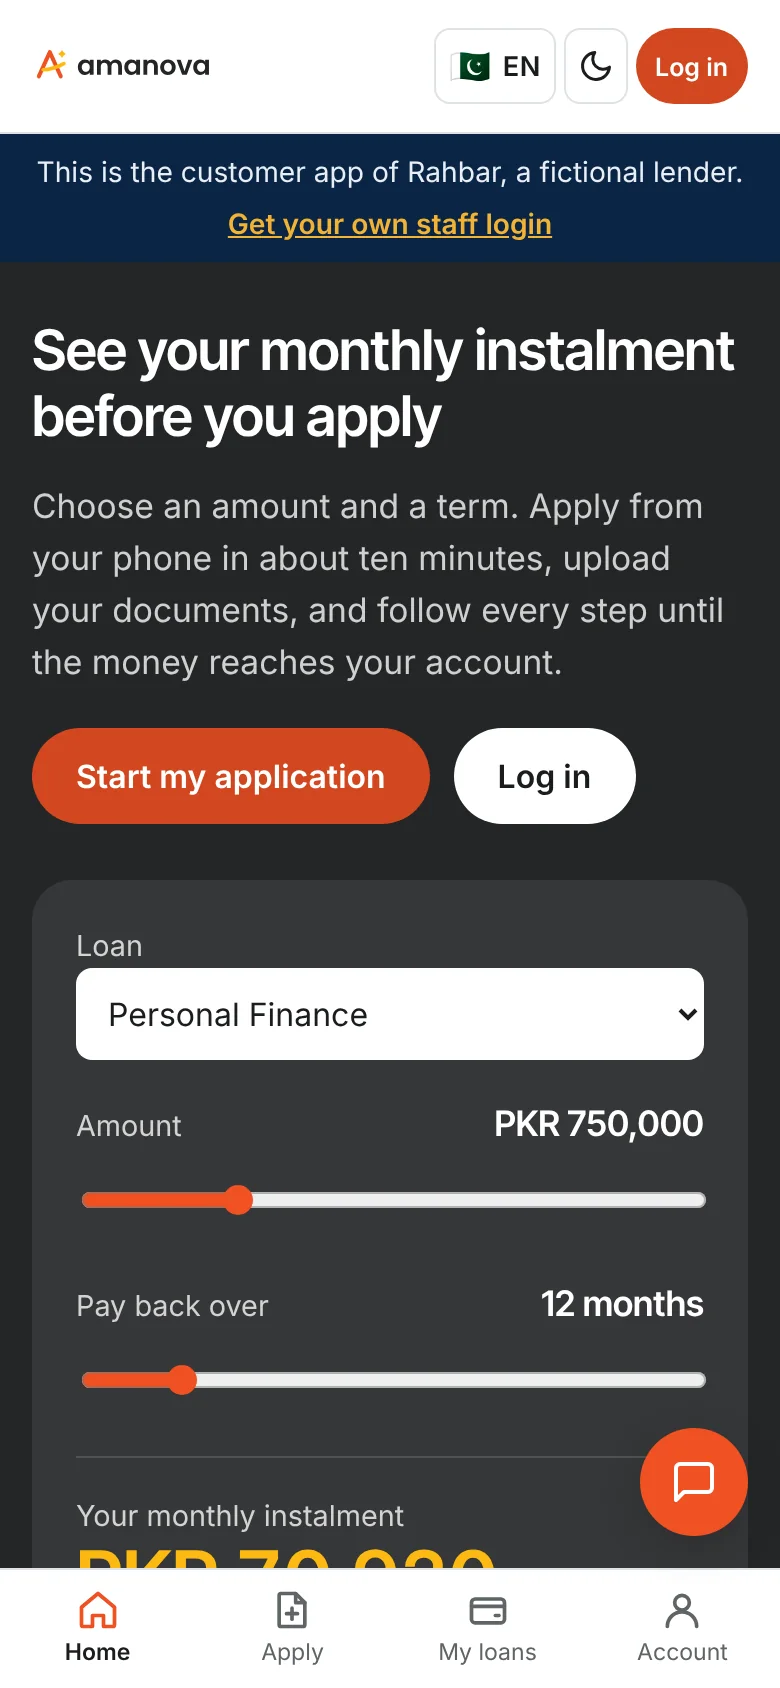
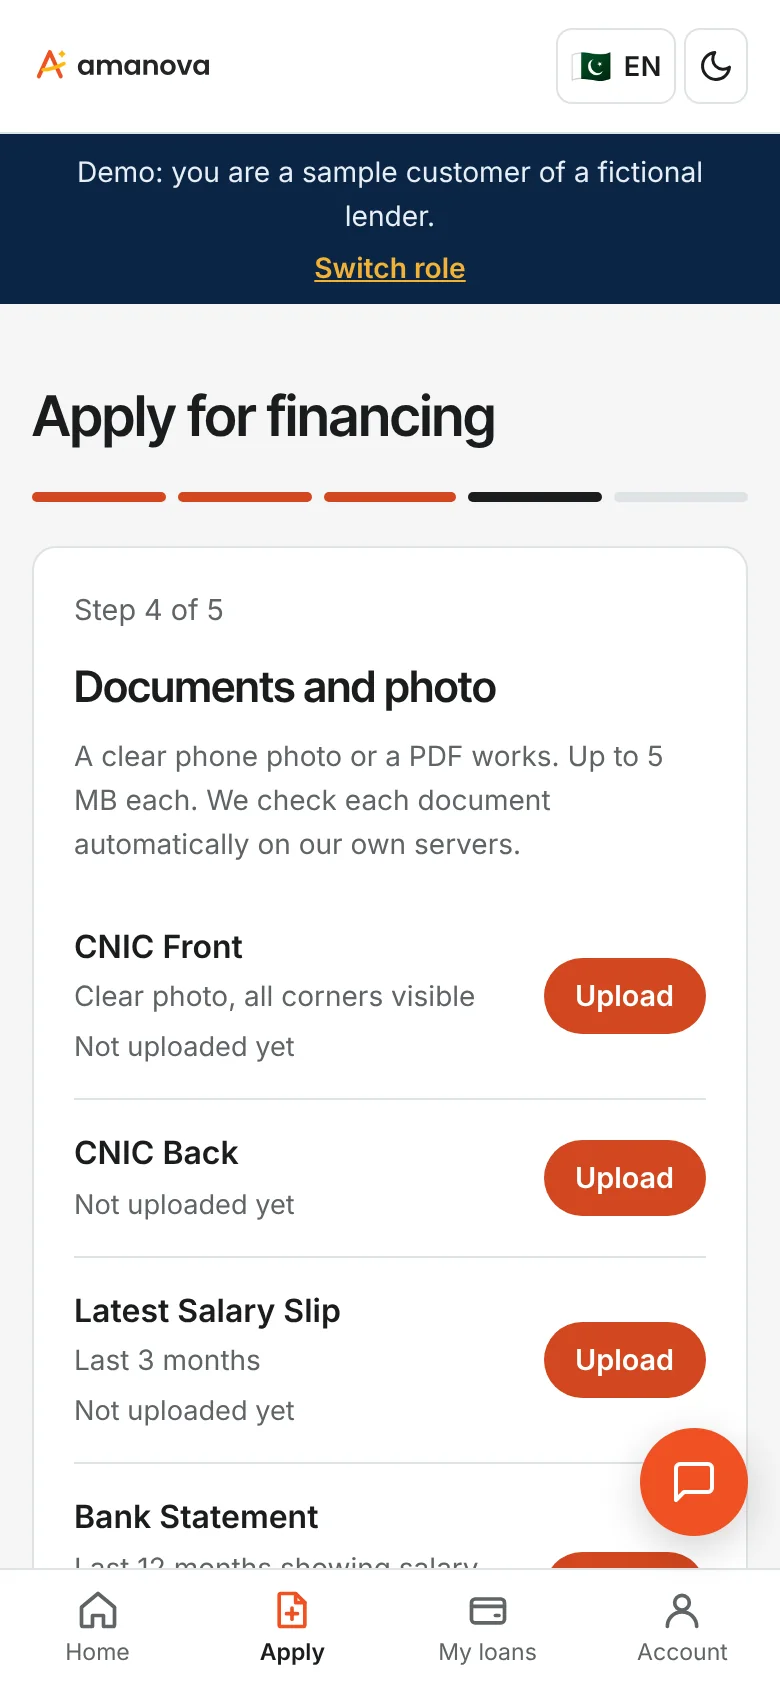
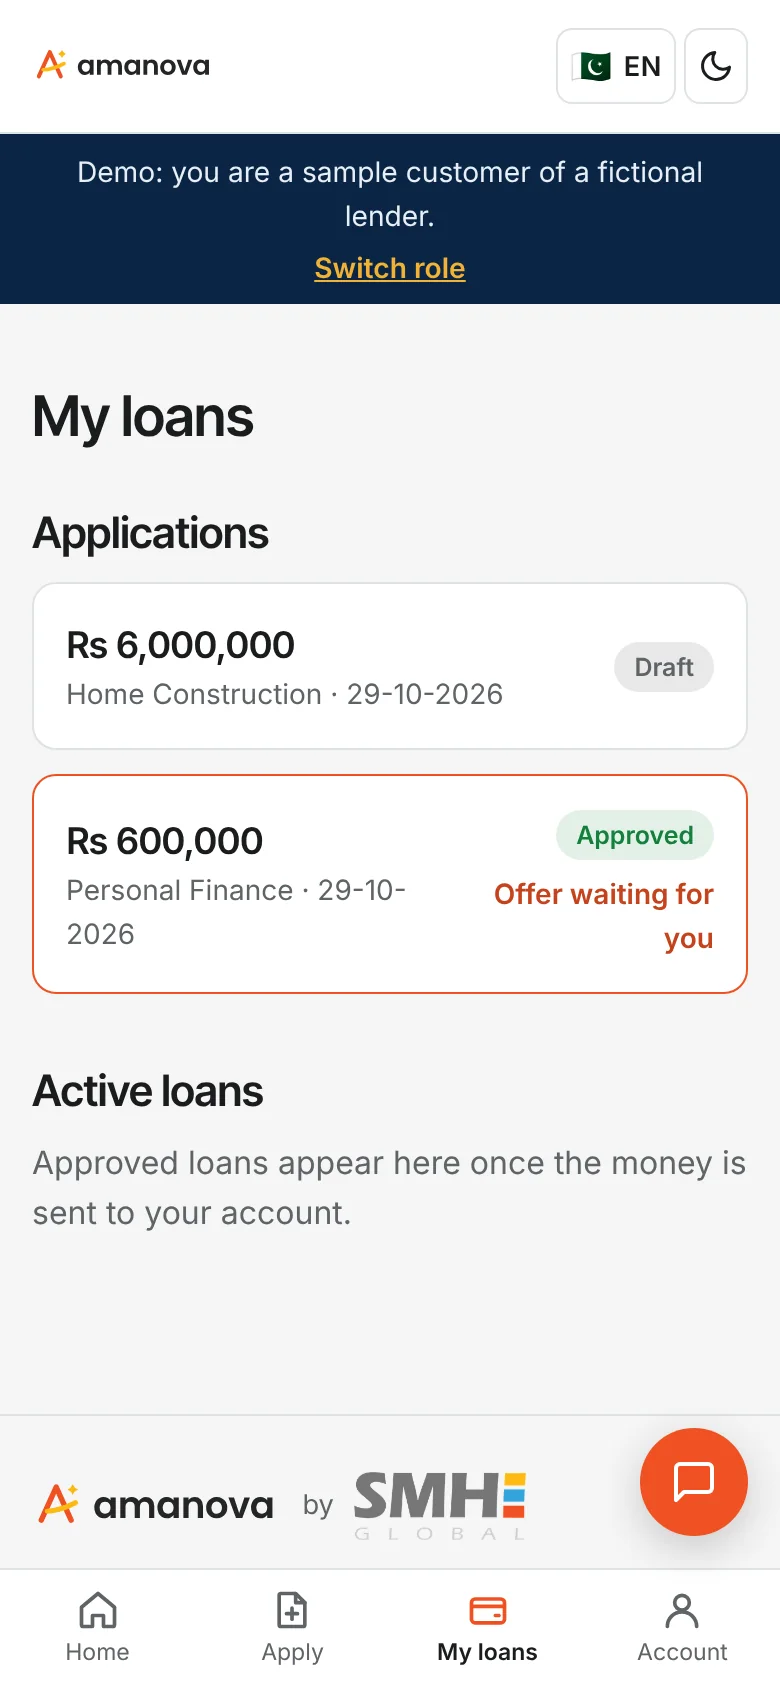
As verificações são feitas antes de alguém abrir o processo.
- A identificação nacional é verificada junto do serviço de identificação do país: NADRA, Nafath, UAE Pass, NIMC e outros.
- A IA documental lê cartões de identificação, recibos de vencimento e extratos bancários, e compara-os com o que o cliente indicou.
- A capacidade de pagamento é medida face ao seu limite de taxa de esforço.
- Os relatórios da central de crédito são obtidos através do conector da central, ou carregados e lidos: eCIB, SIMAH, AECB, CRC e outros.
- Cada requerente recebe uma classificação de risco KYC e é sujeito a rastreio de sanções.
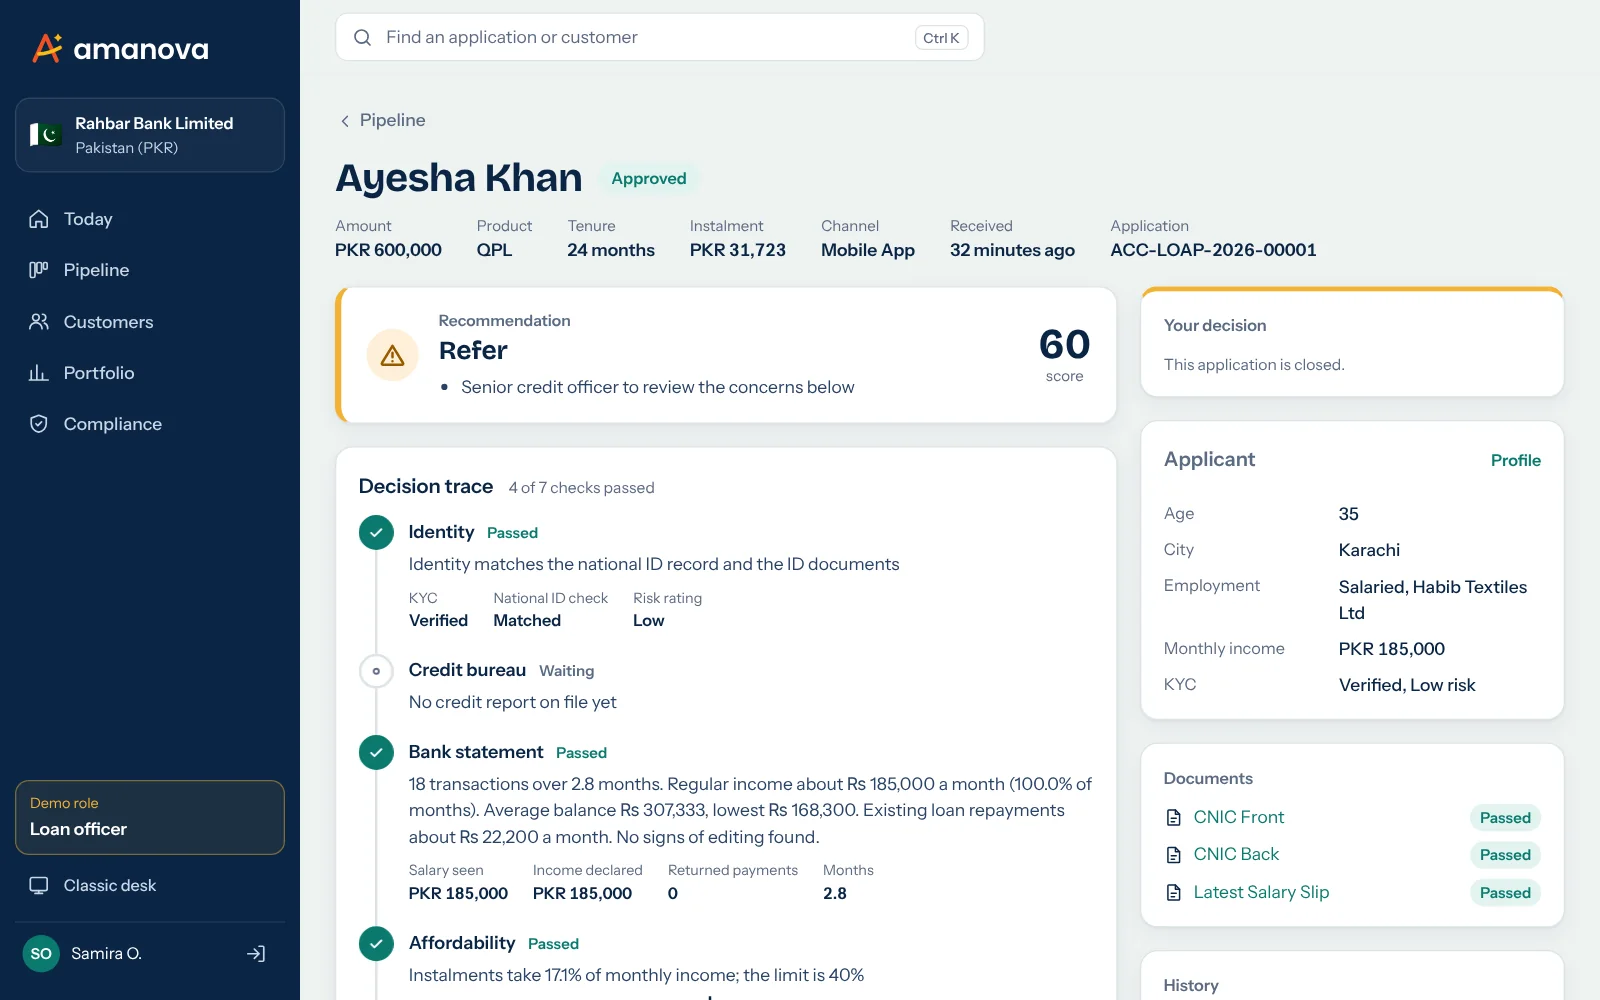
Cada decisão vem acompanhada dos seus fundamentos.
- Um registo da decisão em sete passos: identidade, central de crédito, extrato bancário, capacidade de pagamento, fraude, conformidade e pontuação.
- Scorecards e regras de política dão uma recomendação que o analista pode seguir ou contrariar.
- A IA redige a proposta de crédito. Quem decide é uma pessoa, e pedir informações ou recusar exige uma nota escrita.
- Os clientes recusados ficam a saber o que ajudou, o que os prejudicou e o que podem fazer a seguir.
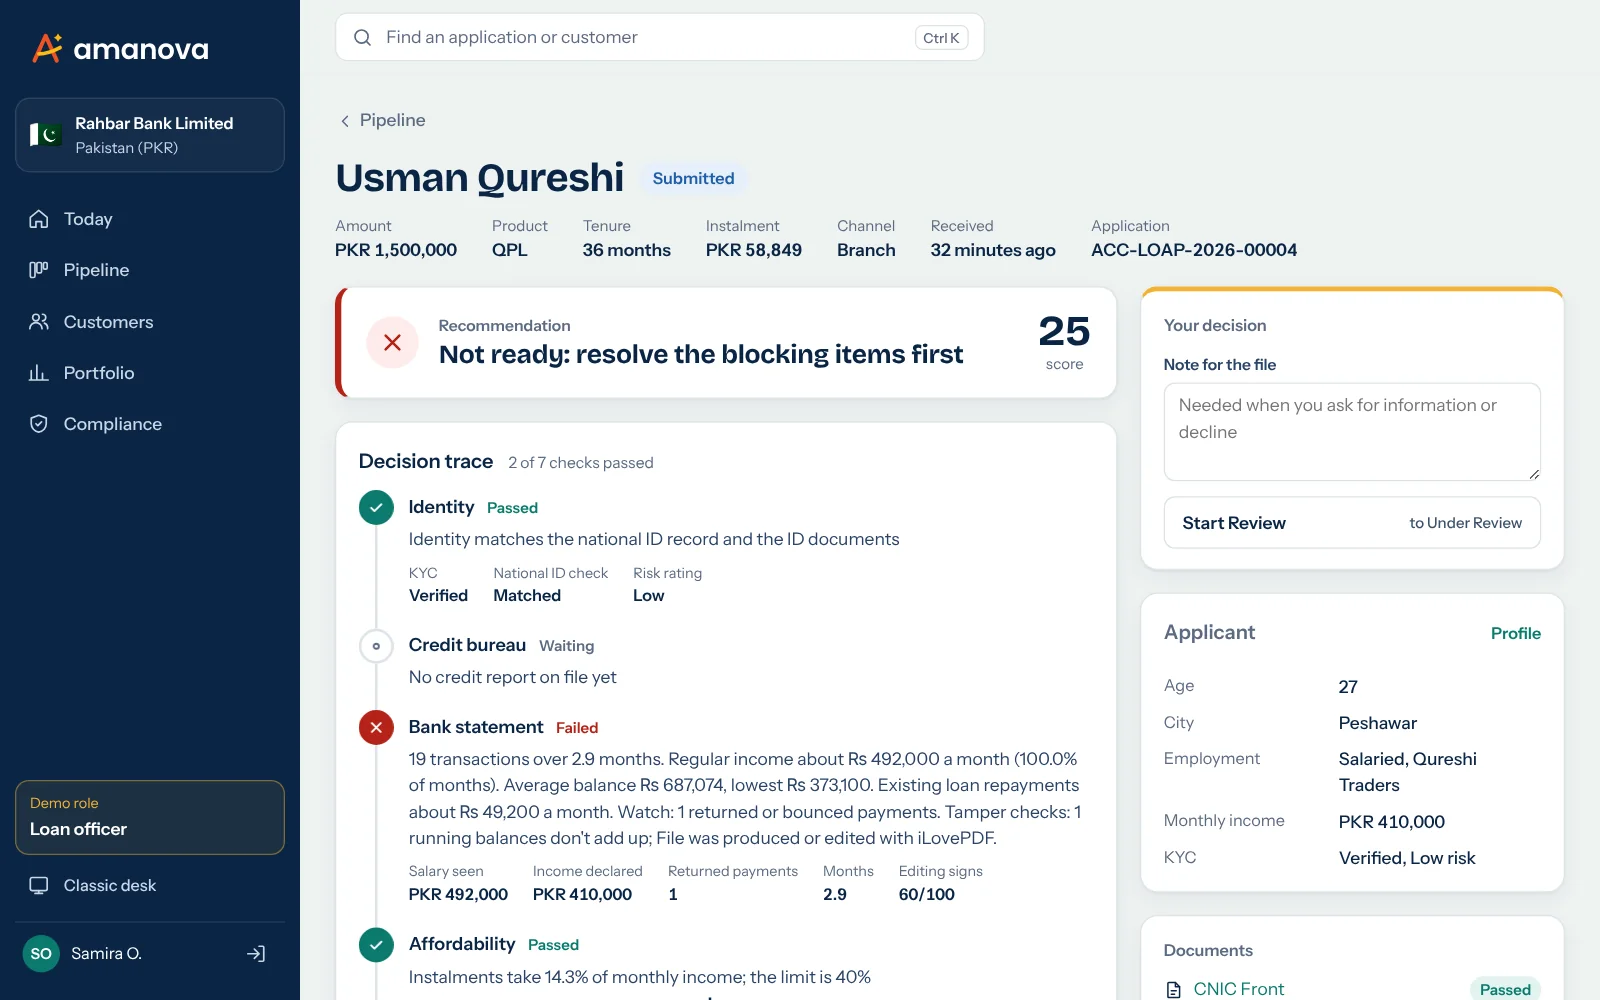
Um espaço de trabalho para cada função.
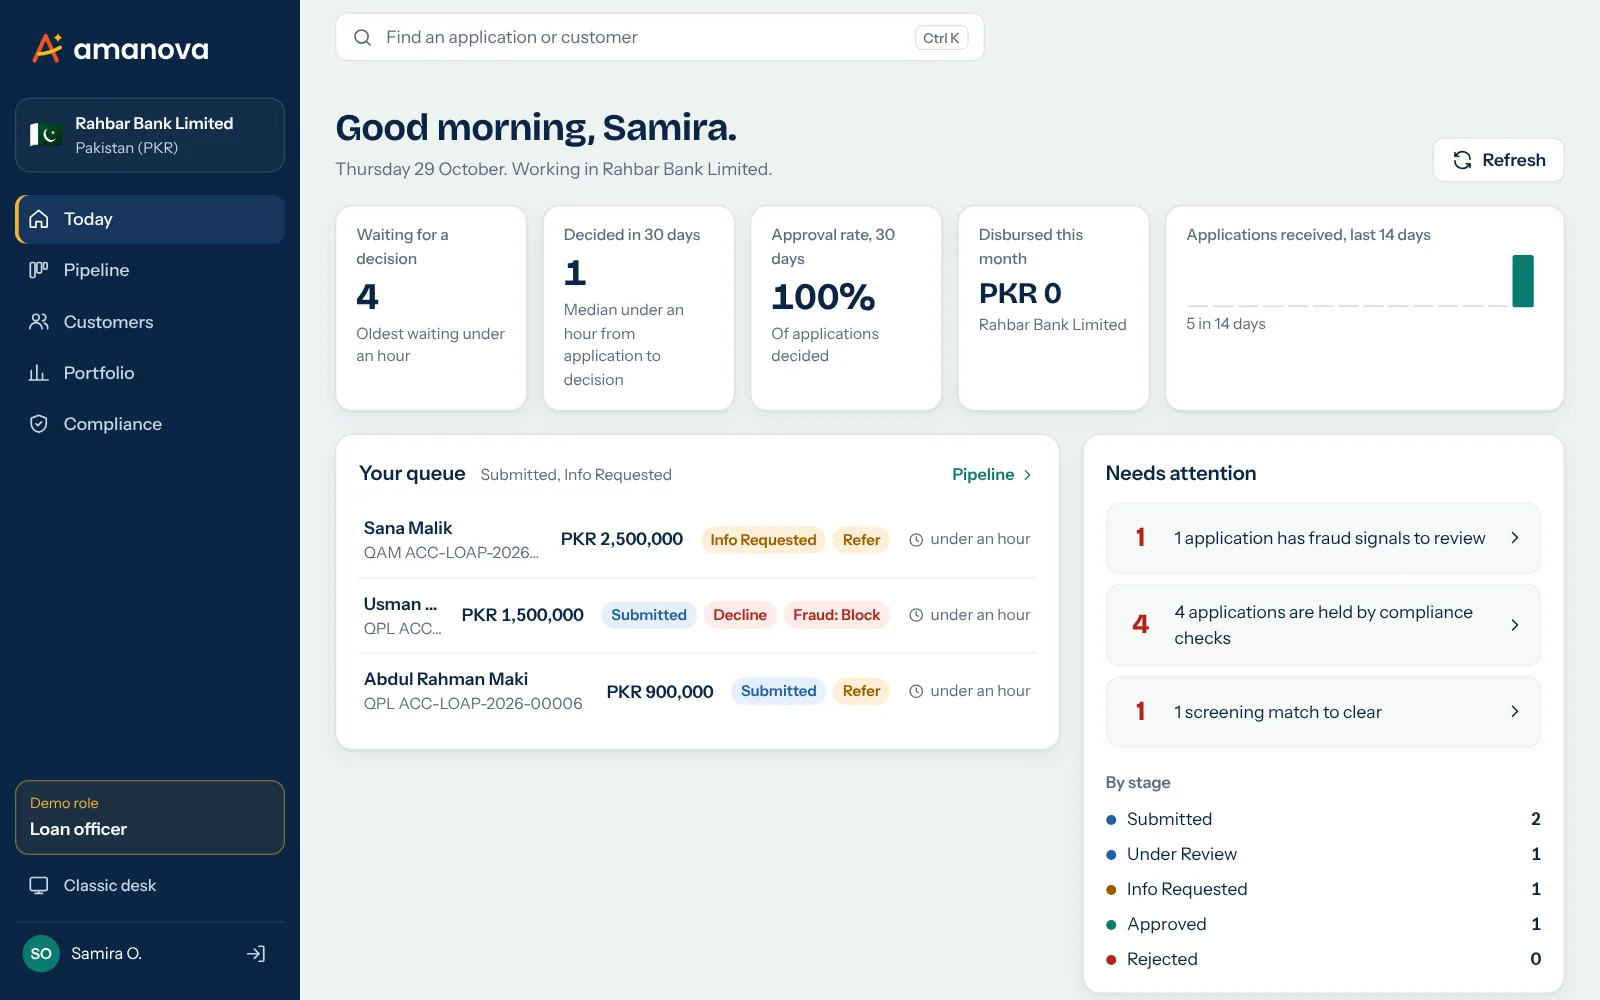
- A página Hoje mostra o que está pendente, a rapidez das decisões e o que precisa de atenção.
- Filas para o gestor de crédito, o analista de crédito, o diretor de crédito e o responsável de conformidade.
- Só são propostos os passos seguintes que o fluxo de trabalho permite, e cada passo fica registado.
- Pesquise tudo com Ctrl K, em modo claro ou escuro, num portátil ou num telemóvel.
- A configuração de produtos e regras continua na interface clássica, a um clique de distância.
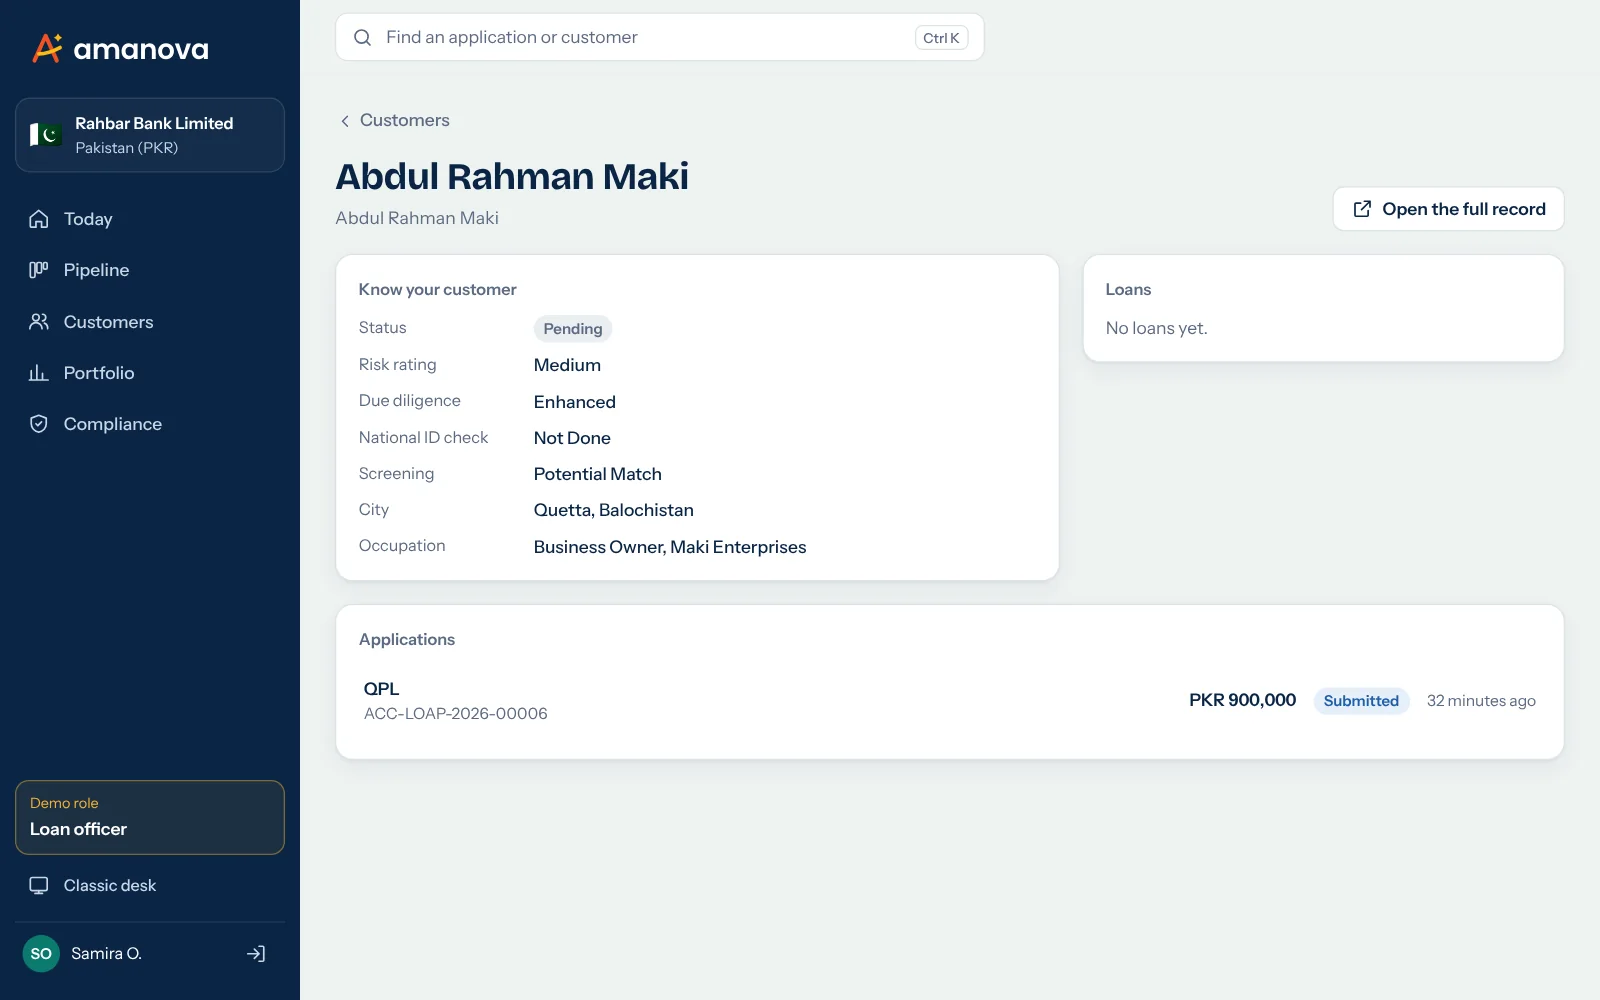
Uma visão única de cada cliente.
- Estado do KYC, classificação de risco e nível de diligência.
- Verificação da identificação nacional e resultado da triagem.
- Todos os pedidos e créditos, na entidade onde o cliente é titular de conta.
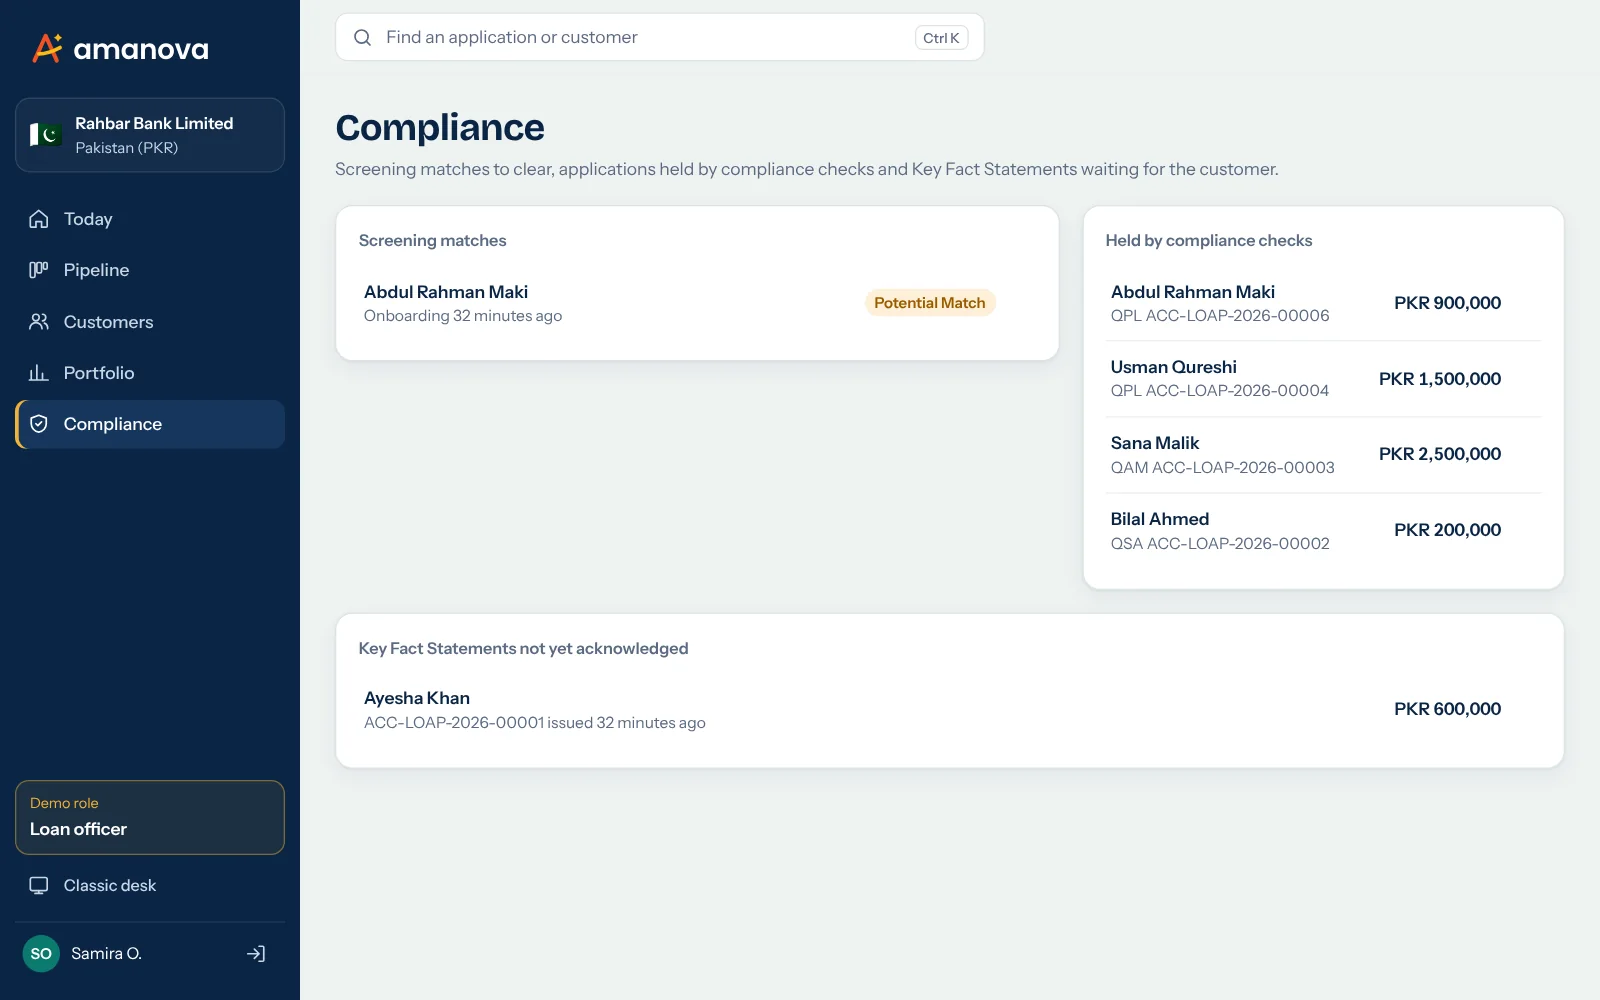
A conformidade faz parte do fluxo de trabalho.
Pontos de controlo bloqueiam a aprovação até as verificações estarem concluídas.
- Rastreio de KYC, PEP e sanções, com revisão periódica.
- Ficheiros de reporte e consultas à central de crédito.
- Fichas de informação essencial, TAEG e períodos de reflexão.
- Comunicações de operações suspeitas e de transações em numerário.
- Registos de consentimento e dados guardados no seu país.
- Pista de auditoria completa para cada decisão e cada resultado da IA.
Após a aprovação, o mesmo sistema continua o trabalho.
Desembolsar
A ficha de informação essencial no idioma do cliente, aceitação com um código de utilização única e lançamento no seu sistema core bancário através da API.
Gerir
Planos de reembolso, especialização de lucro ou juros, reembolsos, liquidação antecipada, reescalonamento e classificação de créditos.
Cobrar
O alerta precoce avalia todos os créditos ativos todas as noites e sugere a próxima ação, o canal e uma mensagem cortês dentro das regras de conduta.
Produtos islâmicos e convencionais, lado a lado.
Financiamento pessoal, garantido pelo salário, a PME e garantido por ouro, com Murabaha, Ijarah, Musharakah decrescente e Tawarruq para produtos islâmicos. Cada produto tem os seus próprios limites, preços, documentos e informações obrigatórias em cada país.
Veja a plataforma com os seus próprios produtos
Preparamos a demonstração com os seus produtos, os seus limites e a sua marca, e depois apresentamo-la às suas equipas de crédito, conformidade e TI.