Une seule plateforme, du premier clic à la dernière échéance.
Amanova gère le crédit aux particuliers et aux PME de bout en bout : une application client sur n'importe quel téléphone, des contrôles effectués avant que quiconque n'ouvre le dossier, des décisions motivées, des points de contrôle de conformité, le décaissement, la gestion et le recouvrement. Les collaborateurs travaillent dans un espace de travail moderne ; les administrateurs paramètrent les produits et les règles dans l'interface classique.
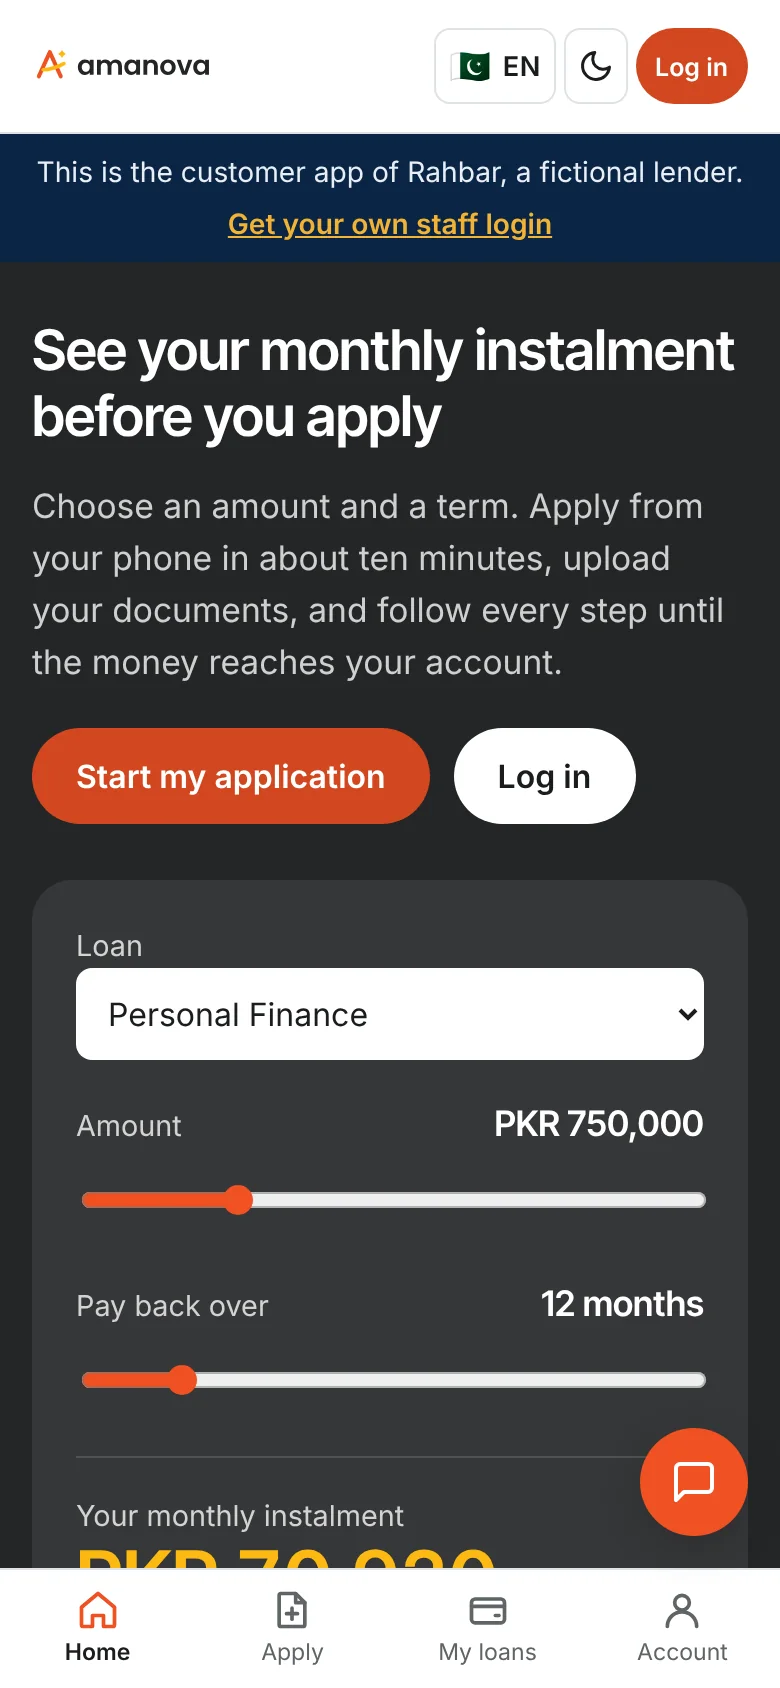
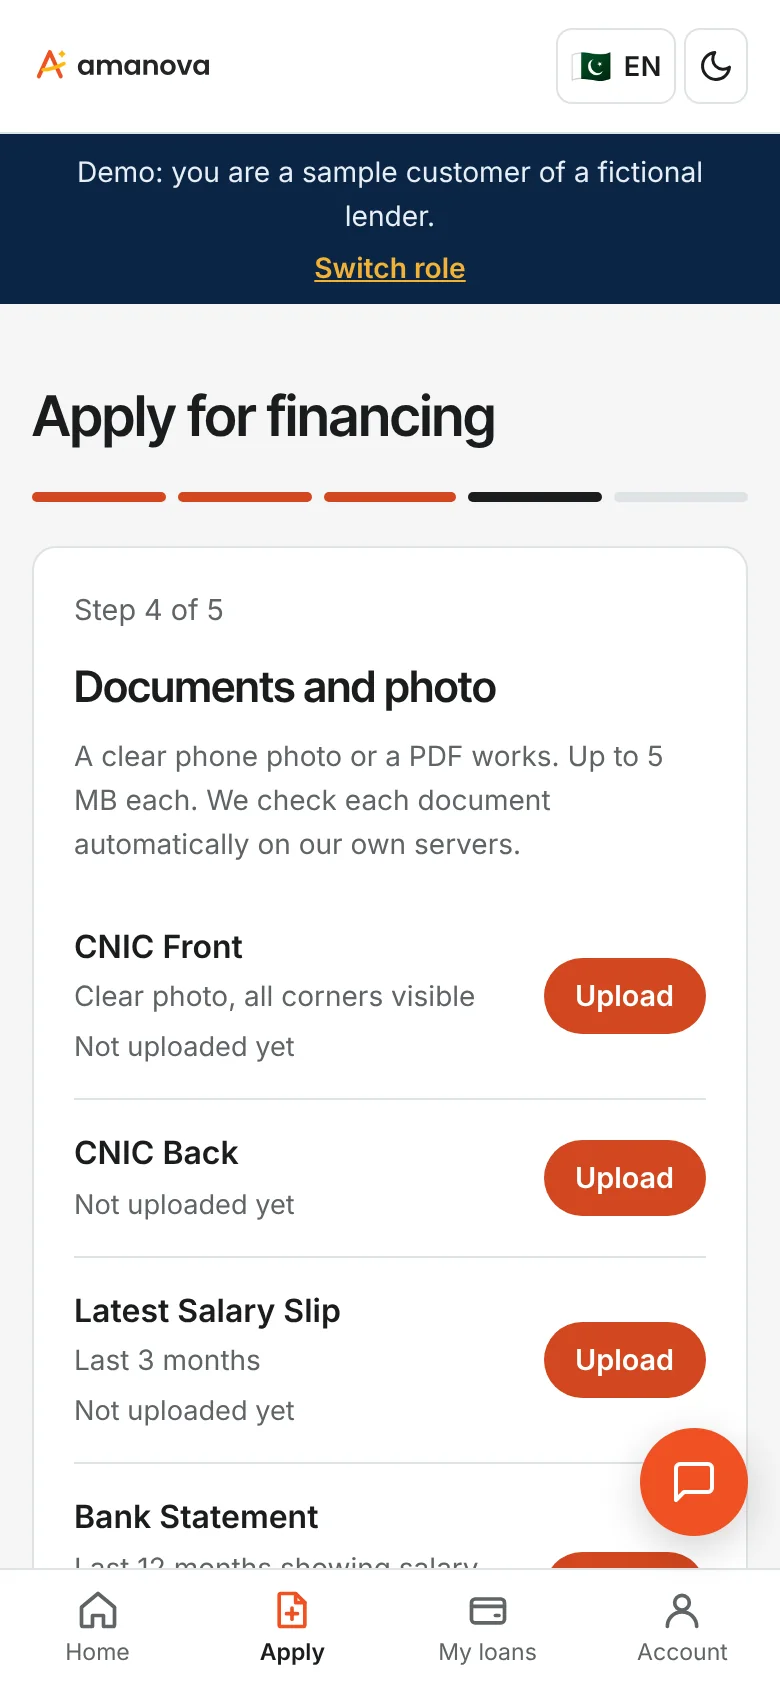
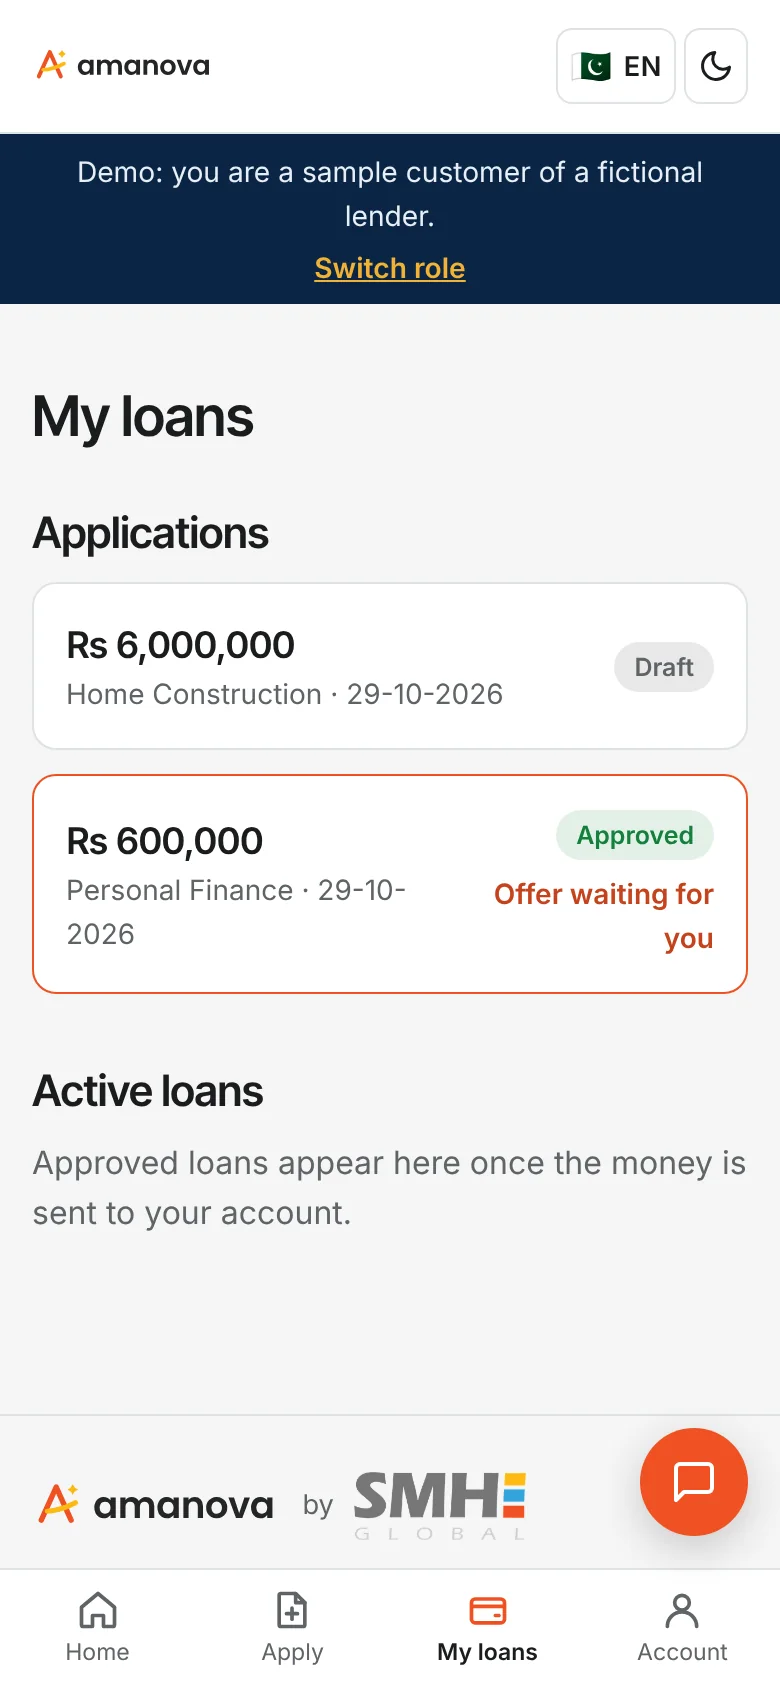
Les clients font leur demande depuis n'importe quel téléphone.
- Inscription avec la pièce d'identité nationale, un numéro de mobile et un code à usage unique. Sans passage en agence.
- Voir l'échéance avant de faire sa demande, puis transmettre les documents et une photo en direct, étape par étape.
- Suivre sa demande, lire la fiche d'information clé et accepter l'offre sur son téléphone.
- Sur le web, via l'application installable, WhatsApp ou USSD sur un téléphone basique.
- Huit langues, avec des écrans de droite à gauche pour l'ourdou et l'arabe.
Les contrôles s'exécutent avant que quiconque n'ouvre le dossier.
- La pièce d'identité nationale est vérifiée auprès du service d'identification du pays : NADRA, Nafath, UAE Pass, NIMC et d'autres.
- L'IA documentaire lit les cartes d'identité, les bulletins de salaire et les relevés bancaires, et les compare avec les informations saisies par le client.
- La capacité de remboursement est mesurée par rapport à votre plafond d'endettement.
- Les rapports de crédit sont obtenus via le connecteur du bureau de crédit, ou téléversés puis lus : eCIB, SIMAH, AECB, CRC et d'autres.
- Chaque demandeur reçoit une notation du risque KYC et fait l'objet d'un filtrage des sanctions.
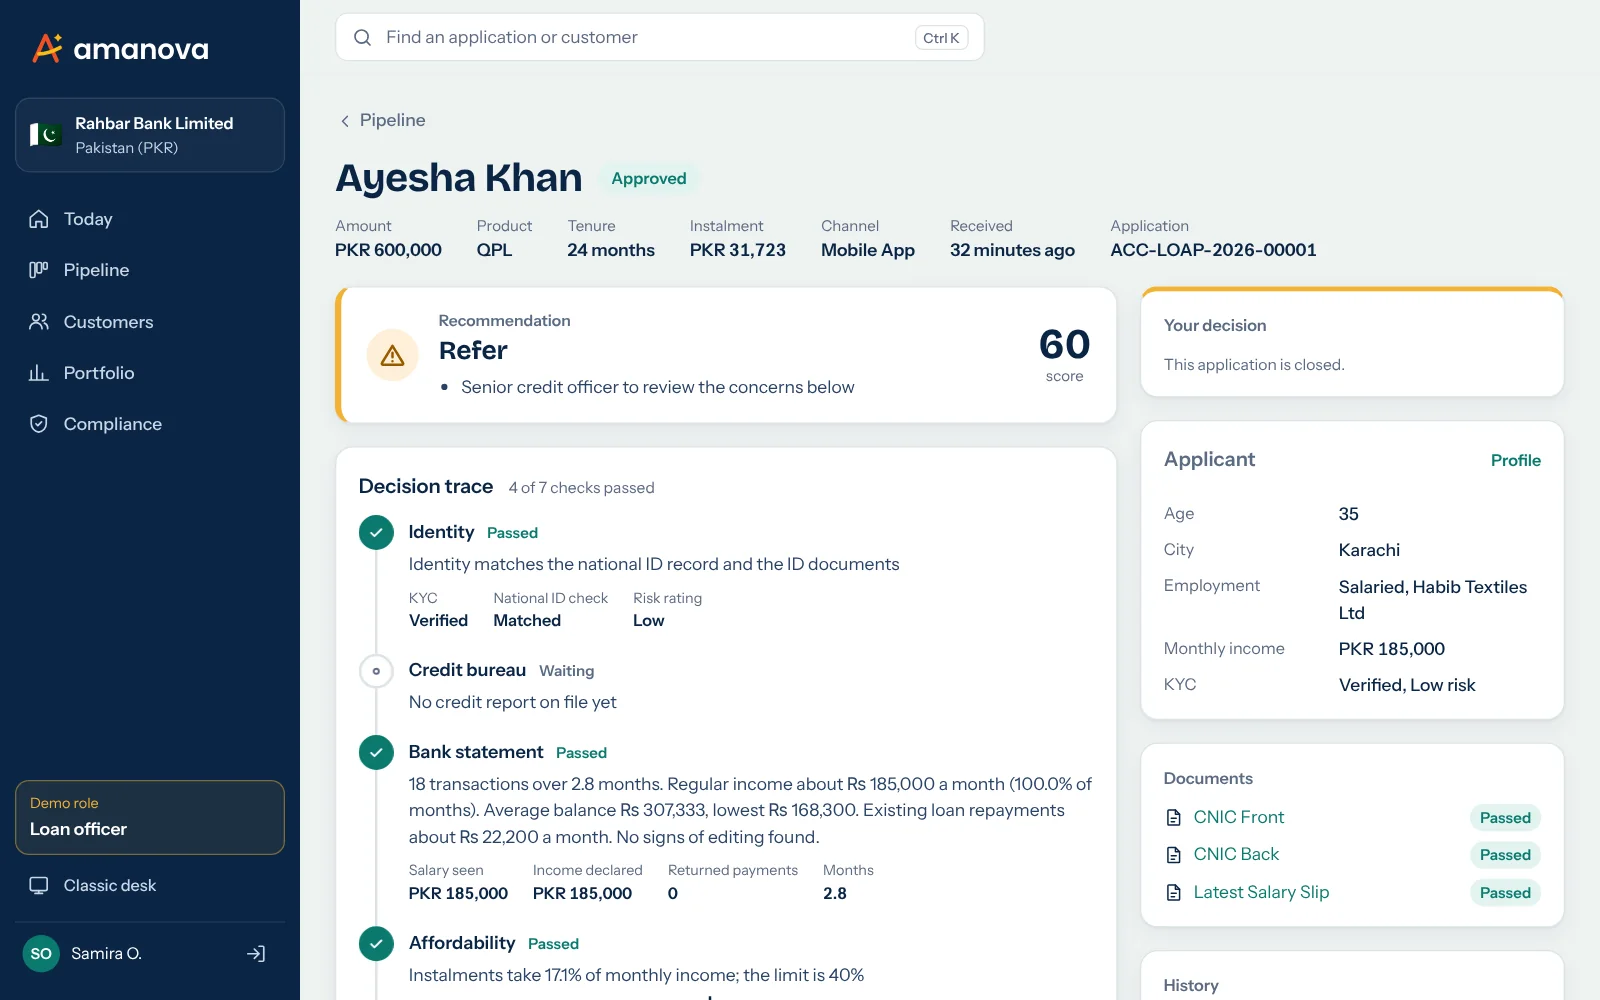
Chaque décision est accompagnée de ses motifs.
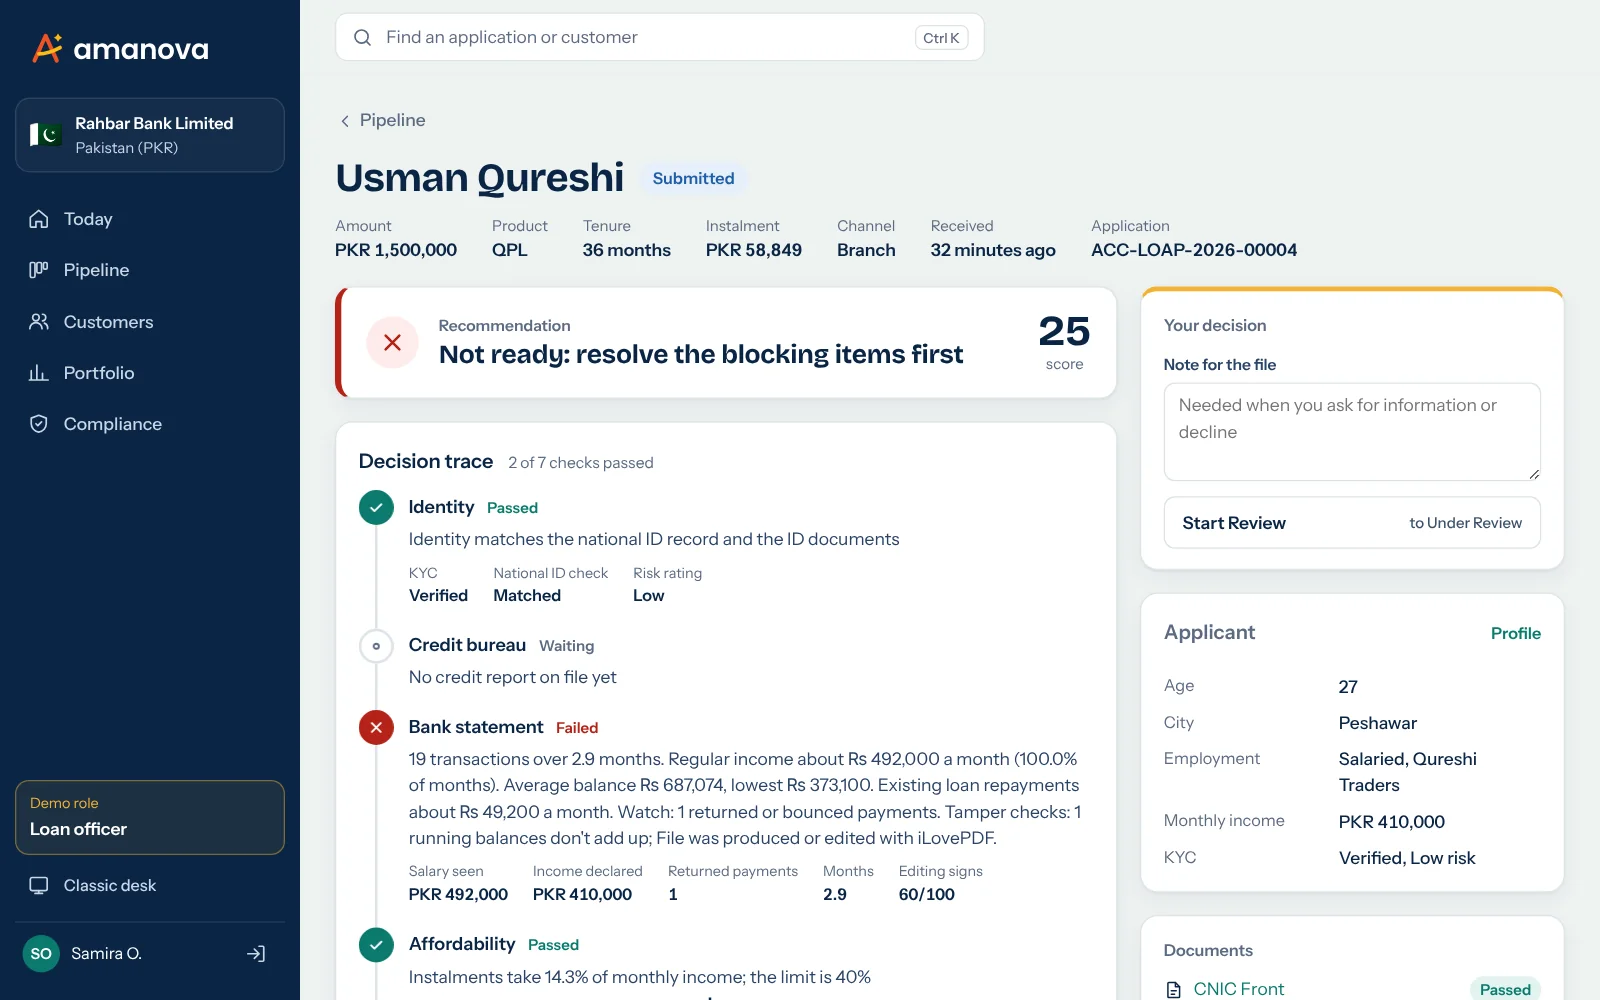
- Une trace de décision en sept étapes : identité, bureau de crédit, relevé bancaire, capacité de remboursement, fraude, conformité et score.
- Les grilles de score et les règles de politique de crédit produisent une recommandation que l'analyste crédit peut suivre ou écarter.
- L'IA rédige la note de crédit. Une personne décide, et toute demande d'informations complémentaires ou tout refus exige une note écrite.
- Les clients refusés apprennent ce qui a joué en leur faveur, ce qui les a pénalisés et ce qu'ils peuvent faire ensuite.
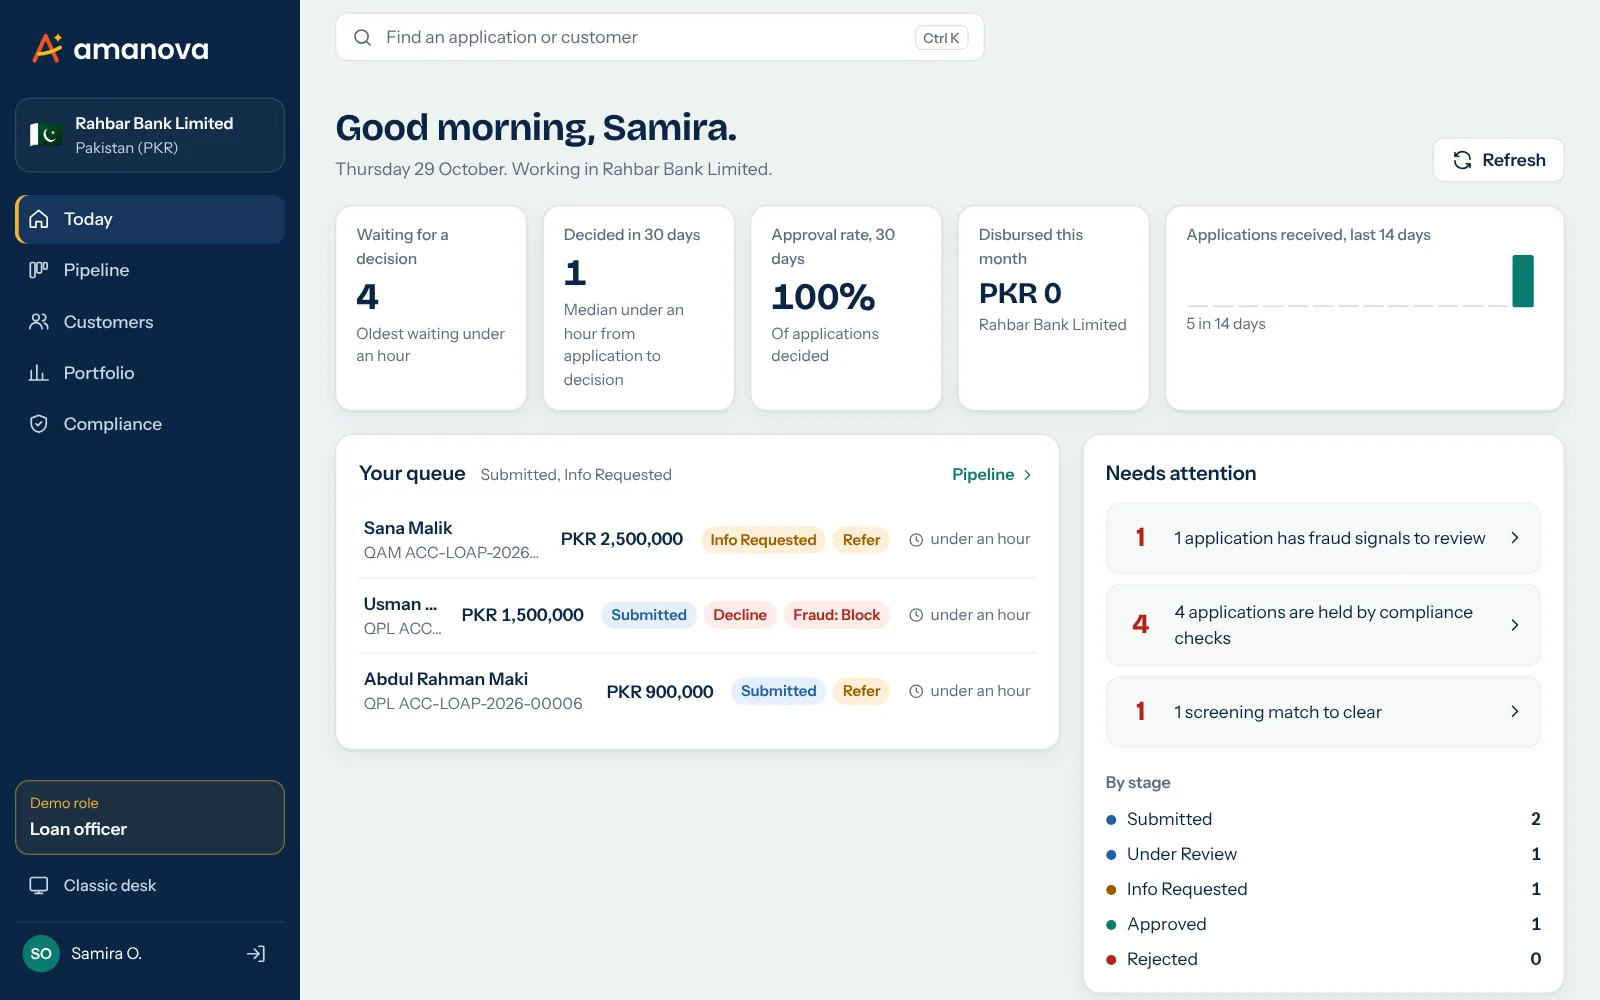
Un espace de travail pour chaque rôle.
- La page Aujourd'hui montre ce qui est en attente, la rapidité des décisions et ce qui demande votre attention.
- Des files de travail pour le chargé de crédit, l'analyste crédit, le responsable crédit et le responsable de la conformité.
- Seules les étapes suivantes autorisées par le processus sont proposées, et chaque étape est journalisée.
- Recherchez tout avec Ctrl K, en mode clair ou sombre, sur un ordinateur portable ou un téléphone.
- Le paramétrage des produits et des règles reste dans l'interface classique, à un clic.
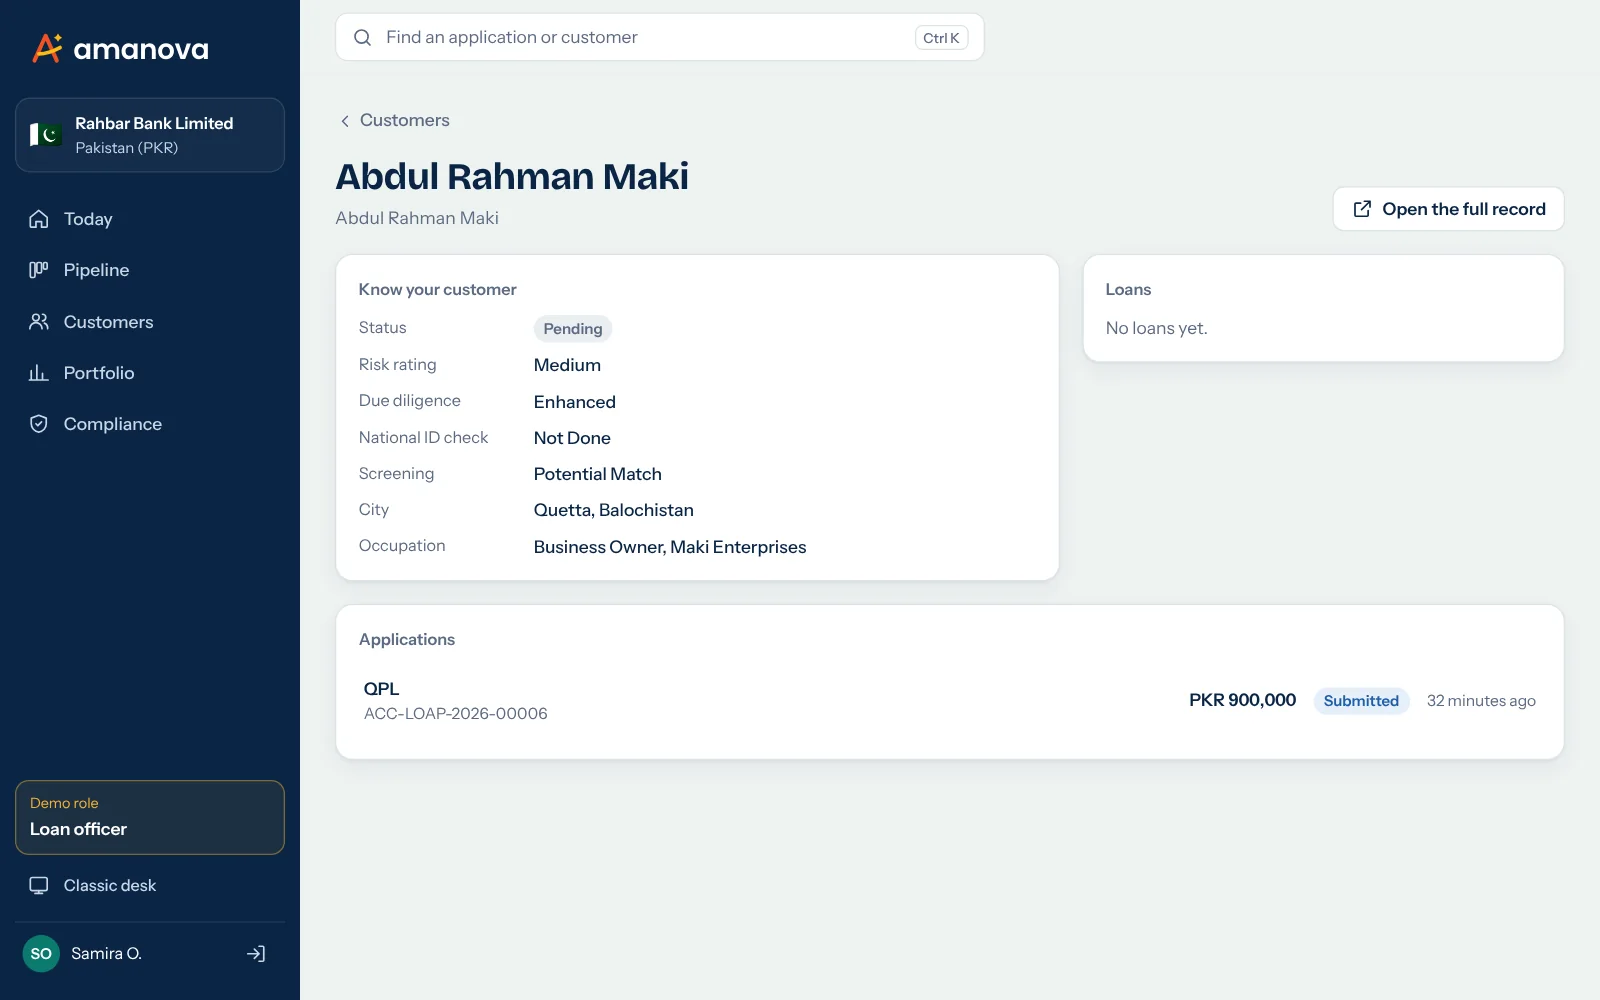
Une vue unique de chaque client.
- Statut KYC, notation du risque et niveau de vigilance.
- Vérification de la pièce d'identité nationale et résultat du filtrage.
- Chaque demande et chaque prêt, dans l'entité auprès de laquelle le client est bancarisé.
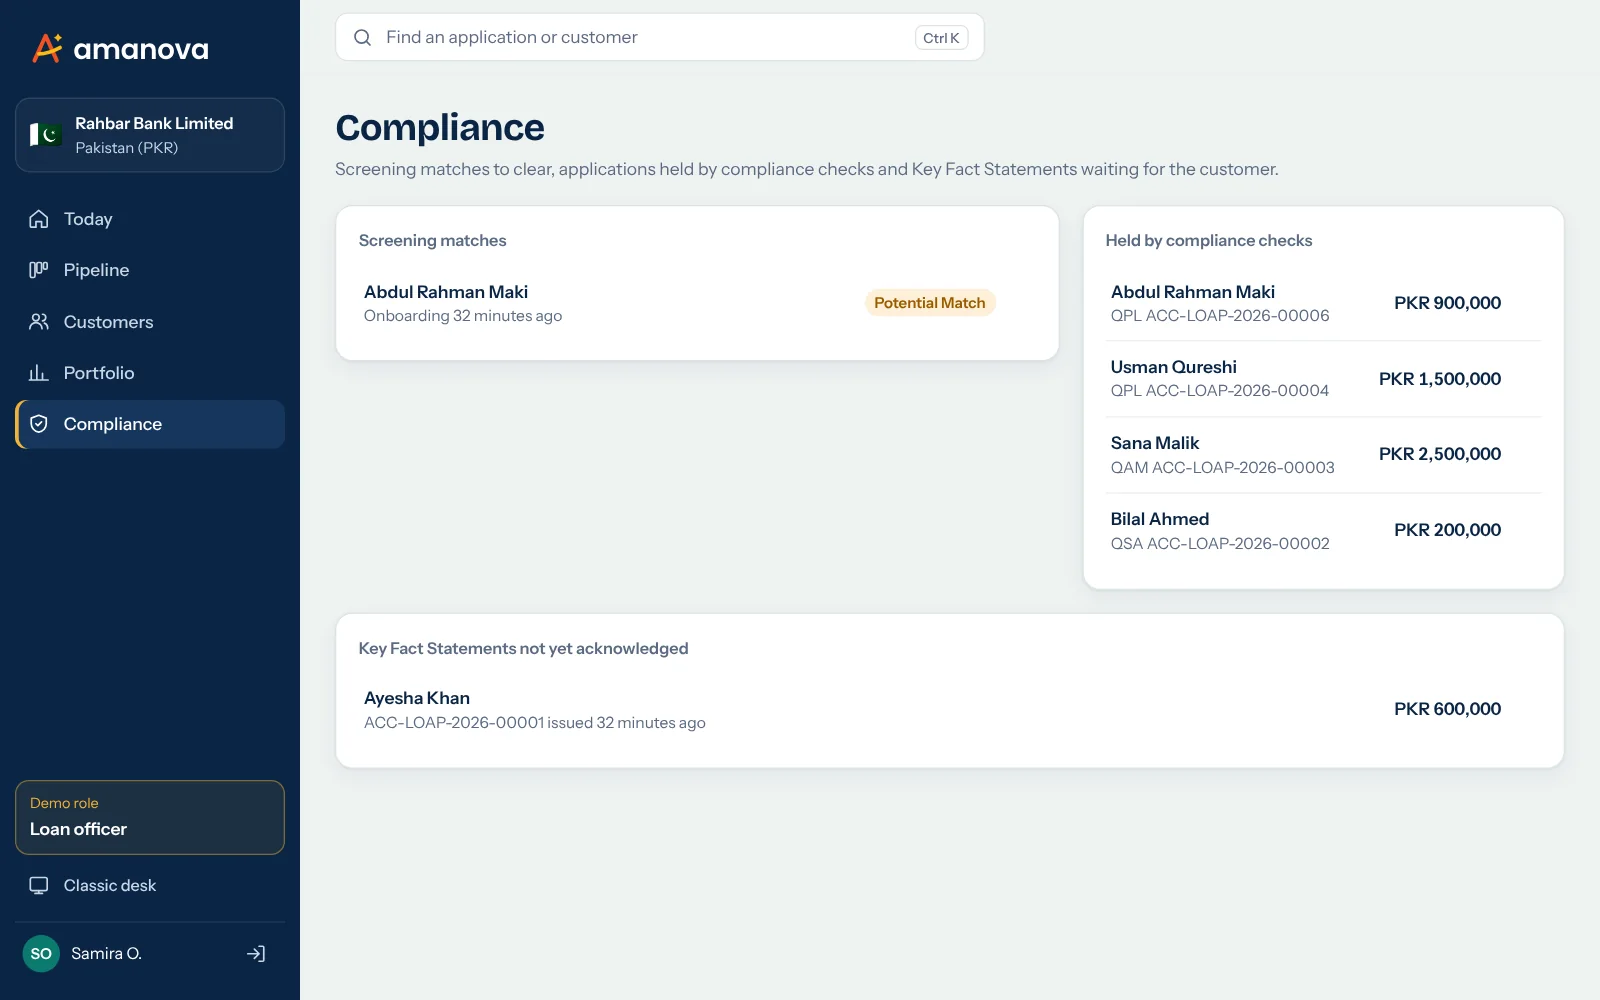
La conformité fait partie du processus.
Des points de contrôle bloquent l'accord tant que les vérifications ne sont pas terminées.
- KYC, PEP et filtrage des sanctions avec revue périodique.
- Fichiers de déclaration et consultations du bureau de crédit.
- Fiches d'information clés, TAEG et délais de rétractation.
- Déclarations de soupçon et de transactions en espèces.
- Traçabilité des consentements et données conservées dans votre pays.
- Piste d'audit complète pour chaque décision et chaque résultat de l'IA.
Après l'accord, le même système prend le relais.
Décaisser
La fiche d'information clé dans la langue du client, l'acceptation par code à usage unique et la comptabilisation dans votre système bancaire central via l'API.
Gérer
Échéanciers, calcul des profits ou intérêts courus, remboursements, remboursement anticipé, rééchelonnement et classification des créances.
Recouvrer
L'alerte précoce évalue chaque nuit tous les prêts en cours et propose la prochaine action, le canal et un message courtois, dans le respect des règles de bonne conduite.
Produits islamiques et conventionnels, côte à côte.
Financements personnels, adossés au salaire, aux PME et adossés à l'or, avec Mourabaha, Ijara, Moucharaka dégressive et Tawarruq pour les produits islamiques. Chaque produit a ses propres plafonds, sa tarification, ses documents et ses mentions obligatoires pour chaque pays.
Découvrez-la avec vos propres produits
Nous configurons la démo avec vos produits, vos plafonds et votre marque, puis nous la présentons à vos équipes crédit, conformité et informatique.